
🎬 本文編輯:米拉 內容團隊
米拉專業財經媒體。我們深耕全球金融市場趨勢與數位理財研究,核心任務是為讀者提供專業、簡潔且穩重的市場洞察。透過系統化的數據分析與層次清晰的視覺呈現,協助投資者在複雜的資訊流中掌握真實的價值邏輯。
免責聲明: 本文針對 2026 年最新市場環境編寫,旨在提供理財知識氛圍與金融教育參考。內容不構成個人化投資建議,金融交易具備風險,決策前請務必獨立評估。
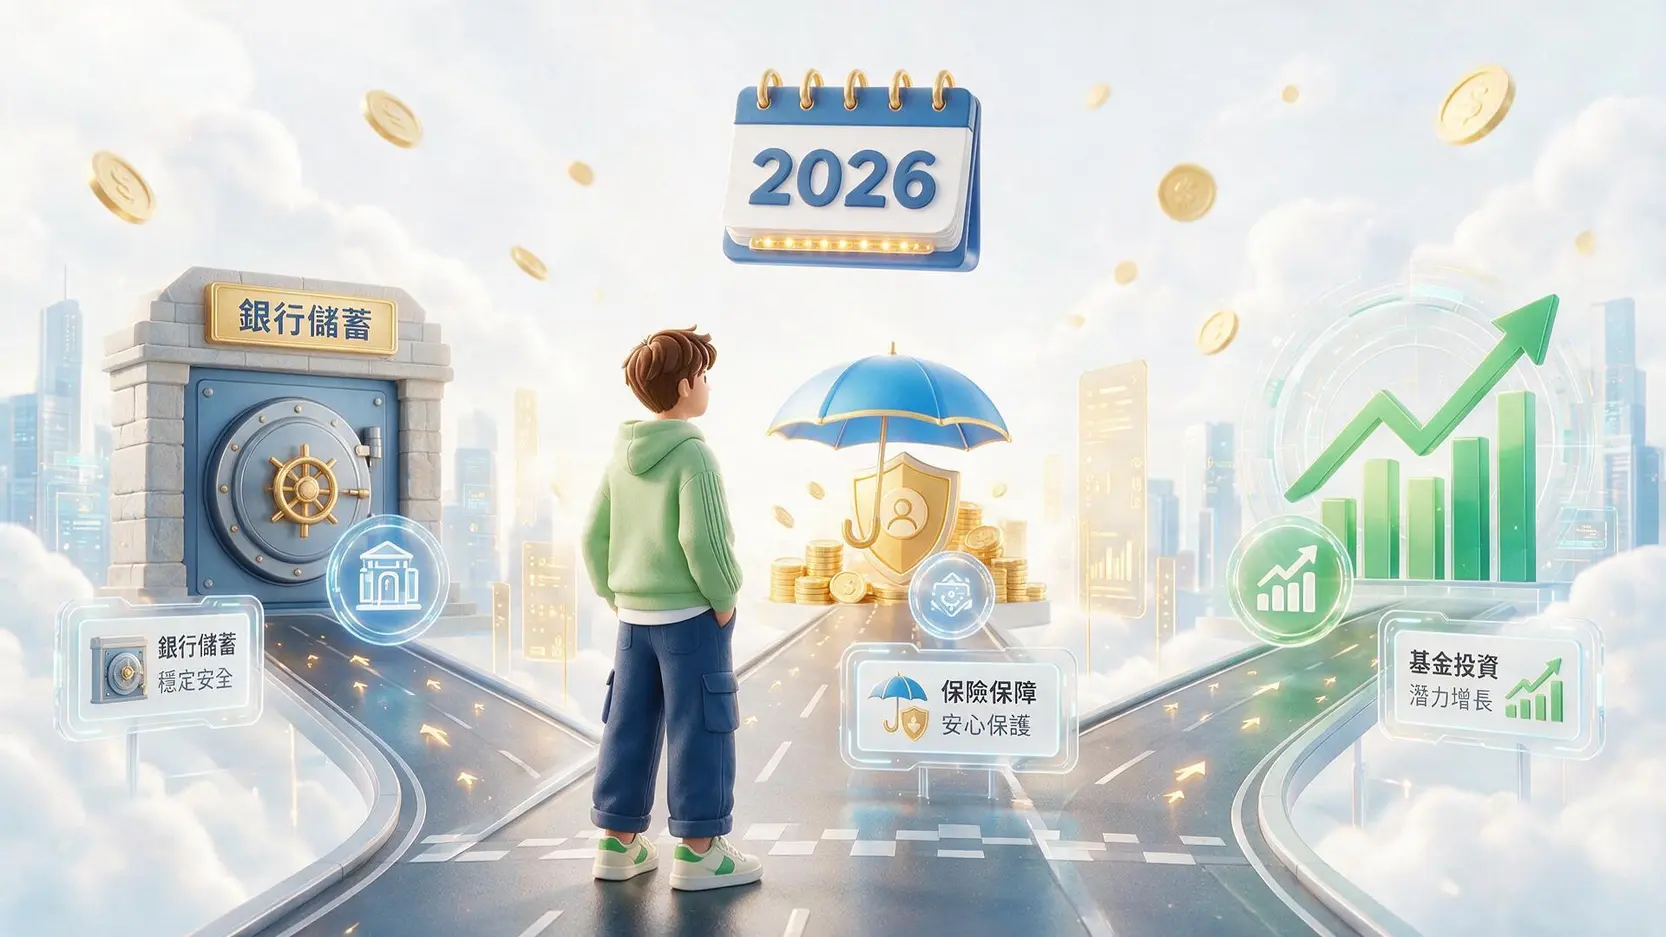
理解了愛因斯坦口中的世界第八大奇蹟「複利效應」後,下一步便是選擇正確的工具來啟動你的財富列車。面對市場上琳瑯滿目的複息儲蓄計劃,從最傳統的銀行定存、結合保障的儲蓄保險,到潛力較高的基金ETF,究竟哪一種最適合您?許多人在思考如何選擇儲蓄計劃時感到困惑,特別是對於想開始月供儲蓄計劃的投資新手。這篇文章將為您全面比較這三種主流工具的優缺點,剖析其潛在回報與風險,助您在2026年做出最明智的理財決策。
主流複息儲蓄工具全解析
市面上的複息儲蓄工具主要可分為三大類,它們在風險、回報、流動性上各有千秋,適合不同需求的投資者。讓我們先來逐一拆解。
銀行儲蓄計劃:穩定安全,但回報率較低
銀行提供的「零存整付」是最廣為人知的儲蓄方式。儲戶每月存入固定金額,期滿後一次領回本金加利息。這類計劃最大的優點是極度安全,因為有存款保險制度的保障,幾乎沒有虧損本金的風險,進入門檻也最低。
- 優點:本金安全、風險極低、適合儲蓄新手。
- 缺點:回報率偏低。在2026年持續的低利率環境下,年利率通常僅在1.5%至2.0%之間徘徊,難以抵抗通貨膨脹,資產的實際購買力可能不增反減。
儲蓄保險計劃:兼具保障與增值,鎖定期較長
儲蓄保險(儲蓄險)是保險公司推出的熱門商品,它結合了「壽險保障」與「財富增值」兩大功能。投保人定期繳納保費,保險公司則將資金進行投資,並在約定年期後提供一筆包含「保證回報」與「非保證回報(分紅)」的滿期金。這是一種強迫儲蓄的有效工具,且具備一定的潛在回報。在考慮此類產品時,務必參考金融監督管理委員會保險局發布的相關規範,確保自身權益。
- 優點:具備壽險保障、有機會獲得比銀行更高的回報、強迫儲蓄。
- 缺點:流動性差,資金鎖定期長(通常為6年以上),若提早解約會有顯著的本金虧損。非保證回報並非固定,會受保險公司投資績效影響。
投資連結型計劃(基金/ETF):潛在回報高,但需承受市場風險
透過券商進行的「定期定額」投資,每月固定投入一筆資金到您選擇的共同基金或指數股票型基金(ETF),是參與市場成長的絕佳方式。例如,每月固定投資台股大盤ETF(如0050或006208),長期下來能有效分散風險,享受市場的平均回報。這是三者中潛在回報最高的選項。
- 優點:潛在回報高、專業團隊管理(基金)、透明度高且費用低廉(ETF)、流動性相對較好。
- 缺點:需要自行承擔市場波動風險,不保證本金,短期內可能出現虧損。投資者需具備一定的市場知識與風險意識。

【米拉有料 深度觀點】
這三種工具沒有絕對的優劣,而是對應不同的人生算式。銀行定存如同穩固的地基,儲蓄險是加固的牆壁(兼具保障),而基金/ETF投資則是向上延伸的樓層,追求更高的視野。一個健康的財務結構,往往是三者的有機結合,而非單押其一。關鍵在於,您是否清楚自己的錢,在為什麼樣的未來而努力。
如何根據個人需求選擇複息儲蓄計劃?
了解工具後,更重要的是了解自己。選擇最適合的複息儲蓄計劃,始於對個人財務狀況的誠實評估。這一步做得好,後續的理財規劃才能穩健推進。
風險承受能力評估:你是保守型、穩健型還是進取型?
- 保守型投資者:無法接受本金任何虧損,追求穩定性高於一切。→ 銀行儲蓄計劃是您的首選。
- 穩健型投資者:願意用一定的流動性換取比定存高的回報,同時希望有基本保障。→ 儲蓄保險計劃會是符合需求的選擇。
- 進取型投資者:追求資產最大化增長,了解並願意承受市場的短期波動,以換取長期更高的回報。→ 投資連結型計劃(基金/ETF)將是您的主要戰場。
儲蓄目標與年期:短期、中期、長期的選擇大不同
- 短期目標(1-3年):如旅遊基金、緊急預備金。應選擇流動性高、風險低的工具。→ 銀行儲蓄。
- 中期目標(5-10年):如購屋頭期款、子女教育基金。可以考慮兼具穩定與增長潛力的工具。→ 儲蓄保險計劃、或平衡型基金。
- 長期目標(15年以上):如退休規劃。應最大化利用複利效應,選擇長期回報潛力最高的工具。→ 以市值型ETF為核心的定期定額投資。
流動性需求:考慮資金是否需要隨時動用
在投入任何儲蓄計劃前,請務必確保您已準備好3-6個月的生活備用金。儲蓄險的資金一旦投入,短期內難以取回;基金ETF雖然流動性較佳,但若在市場低點急需用錢而被迫賣出,也會造成實際虧損。因此,根據資金的閒置程度來選擇對應的工具至關重要。
【米拉有料 深度觀點】
自我評估是動態的過程。一位剛出社會的「進取型」年輕人,在成家立業後,風險承受度可能會轉為「穩健型」。因此,每3-5年重新檢視一次自己的財務目標與風險屬性是絕對必要的。您的儲蓄策略應隨人生階段而調整,而非一套劇本演到底。
台灣市場熱門複息儲蓄計劃比較(2026年版)
接下來,我們將以2026年的市場環境為背景,具體比較不同儲蓄計劃的差異化亮點。
熱門儲蓄保險計劃大比拼
在選擇儲蓄險時,內部報酬率(IRR)是衡量回報的黃金標準。以下為市場上幾種主流美元儲蓄險的簡化比較(*注意:下列數據為舉例,實際IRR請以保險公司官方試算為準*):
| 產品類型 | 繳費年期 | 第10年末保證IRR (約) | 第10年末總IRR (約) | 特點 |
|---|---|---|---|---|
| A公司-分紅型 | 6年 | 1.8% | 3.5% | 預期回報較高,分紅潛力大 |
| B公司-保證型 | 6年 | 2.5% | 2.8% | 保證回報高,確定性強 |
| C公司-靈活型 | 5年 | 1.5% | 3.2% | 繳費期短,可更換受保人 |
精選月供基金/ETF推薦
對於想透過月供儲蓄計劃參與市場的投資者,ETF是絕佳的入門工具。完整的ETF投資教學可以幫助您快速上手。以下是幾種適合長期定期定額的ETF類型:
- 市值型ETF:追蹤整體市場的表現,如元大台灣50 (0050) 或富邦台50 (006208)。適合想穩健參與台股大盤成長的投資人。
- 全球市場ETF:如在美股掛牌的 VT (Vanguard Total World Stock ETF),一檔ETF即可投資全球超過9000家公司,達到極致分散。
- 高股息ETF:如元大高股息 (0056) 或國泰永續高股息 (00878)。適合追求穩定現金流的屆退族或保守型投資人。
一張圖總結:不同人生階段的最佳複息儲蓄策略
以下視覺化圖表清晰地展示了在不同人生階段,如何調整您的儲蓄策略組合以達成最佳財務效果。

【米拉有料 深度觀點】
比較儲蓄險時,切勿只看宣傳單上的「預期回報」,那只是理想情境。您必須學會看懂「保證回報」的IRR,這才是您真正能拿到的最低收益。對於ETF,費用率是侵蝕報酬的隱形殺手,選擇同類型產品時,優先考慮總費用率較低者,長期下來的差異會非常可觀。
常見問題 (FAQ)
Q:儲蓄保險的「保證回報」和「預期回報」有什麼分別?
A:「保證回報」是寫在保單合約內的數字,無論金融市場如何波動,保險公司都必須支付這部分的回報。而「預期回報」或稱「非保證回報」,是基於保險公司目前的投資績效和精算假設所預估出來的數字,它可能會高於或低於預期,並非保證能夠實現。
Q:月供基金會不會很複雜?如何開始?
A:完全不複雜!現在透過線上證券戶開戶非常簡便。基本步驟如下:1. 選擇一家信譽良好的券商完成線上開戶。2. 開戶完成後,登入下單APP。3. 選擇您想投資的ETF(如0050)。4. 設定「定期定額」,選擇每月扣款日期與金額。只要幾個步驟,就能開啟您的自動化投資旅程。
Q:如果通脹很高,哪種儲蓄計劃比較能保值?
A:在高通脹時期,實質利率(名目利率 – 通脹率)可能為負,這代表錢存在銀行會越存越薄。在這種環境下,能夠提供超越通脹率回報的投資工具,如股票、ETF或房地產,是相對較能保值的選擇。儲蓄險的長期預期回報或許能部分抵禦通脹,但效果不如直接投資市場。
Q:提早取消儲蓄保險會有什麼後果?
A:儲蓄險是長期契約,若在繳費期間或期滿前不久解約,通常會產生高額的「解約費用」。在保單的前幾年,解約金甚至會遠低於您所繳的總保費,導致本金的實際虧損。因此,投保前必須確認這筆資金在未來6至10年內不會動用。
結論與投資提醒
總結而言,沒有最好的複息儲蓄計劃,只有最適合您的計劃。銀行定存提供安穩,儲蓄險鎖住保障與中期目標,而基金/ETF則為財富增長提供引擎。在做出選擇前,請務必透徹地評估自身的財務現況、風險承受能力,以及短、中、長期的儲蓄目標。
利用本文提供的比較分析,結合您的個人化需求,選擇一個能讓您安心持有,並且能有效達成財富增長目標的複息儲蓄工具,才是發揮複利力量、實現財務自由的真正關鍵。
風險提示:所有投資均涉及風險,過去的表現並不保證未來的回報。金融市場存在波動性,投資決策應基於獨立研究和判斷。本文內容僅供參考,不構成任何投資建議。
