
🎬 本文編輯:米拉 內容團隊
米拉專業財經媒體。我們深耕全球金融市場趨勢與數位理財研究,核心任務是為讀者提供專業、簡潔且穩重的市場洞察。透過系統化的數據分析與層次清晰的視覺呈現,協助投資者在複雜的資訊流中掌握真實的價值 logique。
免責聲明: 本文針對 2026 年最新市場環境編寫,旨在提供理財知識氛圍與金融教育參考。內容不構成個人化投資建議,金融交易具備風險,決策前請務必獨立評估。
家裡的毛孩是心頭肉,但突如其來的醫療費用總讓人措手不及。寵物不像人有健保,一次手術或住院就可能花掉數萬元。想為愛寵提供最好的醫療保障,又該如何選擇市面上琳瑯滿目的寵物保險?許多飼主在Dcard或Ptt上熱烈討論各家方案,但資訊繁雜,反而更難抉擇。本篇將為您進行全面的寵物保險比較,從保費、各家保險理賠範圍到投保限制,帶您一次搞懂如何找到最適合的毛孩保單,有效轉嫁驚人的寵物醫療費用風險。
為什麼需要寵物保險?沒有健保的醫療費用有多驚人?
「寵物看醫生比人還貴」是所有飼主的心聲。由於沒有健保的補助,寵物的醫療支出完全由飼主承擔,從基礎的門診到複雜的手術,每一筆費用都相當可觀。投保寵物保險的核心目的,就是透過小額的保費支出,將未來可能發生的、無法預期的高額醫療費用風險,轉嫁給保險公司。這不僅是一種財務上的保護,更是確保在意外發生時,能無後顧之憂地為毛孩選擇最佳治療方案的定心丸。這種作法,也是2026個人理財指南:5大抗風險策略與資產配置實戰表中重要的風險管理一環。
常見寵物醫療費用項目與金額
根據 2026 年的市場行情,以下是一些常見的寵物醫療項目預估費用:
- 一般門診: NT$500 – NT$1,500 (感冒、基礎檢查)
- 皮膚病治療: NT$1,000 – NT$5,000 (單次療程,可能需多次回診)
- 血檢/X光檢查: NT$2,000 – NT$8,000 (依項目複雜度而定)
- 誤食異物(內視鏡/手術): NT$15,000 – NT$60,000
- 骨折手術: NT$30,000 – NT$100,000+ (依骨折位置與手術方式而異)
- 癌症治療: NT$50,000 – NT$200,000+ (化療、放射線治療)
這些費用尚未包含住院、特殊藥物及後續的復健,總支出相當驚人。
實際案例分享:一場突發疾病的萬元帳單
住在新北的陳小姐,她飼養的 5 歲貴賓犬「弟弟」某天半夜突然急性胰臟炎發作,緊急送醫後,歷經了五天的住院治療。期間包含多次血液檢查、超音波、輸液治療與特殊藥物,最終的醫療帳單高達 NT$75,000。陳小姐坦言,若非當初有為「弟弟」投保寵物保險,這筆突如其來的開銷將對她的財務造成巨大壓力。幸好保險理賠了近八成費用,讓她能專心照顧康復中的愛犬。
【米拉有料 深度觀點】
將寵物保險視為家庭財務風險管理的一環,而非單純的花費。關鍵不在於「會不會用到」,而在於當風險發生時,這張保單能否為你擋下財務衝擊。評估保費時,應與可能發生的醫療費用進行對比,你會發現這是一筆高槓桿的划算投資。
2026年5大熱門寵物保險方案總評比與優缺點分析
市場上提供寵物保險的以產險公司為主,各家方案的保障範圍、保費與特色皆有不同。以下我們針對 2026 年市場上詢問度最高的五家產險公司方案進行深入分析。
富邦產險寵物險方案分析
富邦產險在台灣寵物保險市場長期佔據龍頭地位,市佔率高,方案選擇多元是其最大特色。其「毛起來愛4.0」專案,提供S、M、L等多種方案,飼主可依預算與需求彈性選擇。其優勢在於理賠經驗豐富、合作獸醫院多,且線上投保流程簡便。缺點則是部分高額方案的保費相對較高,且對於特定品種(如法鬥、英鬥)的核保較為嚴格。更多詳細資訊可參考富邦產險寵物險官方網站。
國泰產險寵物險方案分析
國泰產險以其強大的品牌形象與便利的投保管道吸引眾多飼主。網友評價其理賠速度快、服務體驗佳。其方案特色在於「無理賠紀錄續保可享保費折抵」,鼓勵飼主為健康的毛孩持續投保。此外,國泰的方案常包含寵物協尋廣告費、寄宿日額等附加保障,保障範圍較為全面。但需要注意其醫療保障項目有理賠次數上限,對於需要頻繁回診的慢性病較為不利。
旺旺友聯寵物險方案分析
旺旺友聯的「寵愛保」專案以高CP值在市場上佔有一席之地,特別受到年輕飼主與Dcard網友的推薦。其最大的優勢在於保費相對親民,且無醫療理賠次數限制,採用年度總限額制度,對於突發性的高額單次醫療支出保障效果佳。然而,其方案的自負額比例可能稍高,且續保年齡上限相較於其他家也較低,是投保前需要考量的重點。
其他熱門產險公司方案(明台、台新)
除了上述三家,明台產險的方案以無自負額、實支實付為賣點,適合不希望理賠時還要負擔部分費用的飼主。台新產險(與Gogoro Insurance Broker合作)則主打線上快速投保與方案簡潔易懂,適合追求效率的數位原生代飼主。這兩家雖然市佔率不如前幾大,但其特色鮮明的方案仍值得納入寵物保險比較清單中。
【比較總表】保費、醫療限額、自負額、理賠項目一覽表
| 保險公司 | 方案範例 | 預估年保費(貓/狗) | 醫療總限額 | 自負額 | 亮點特色 |
|---|---|---|---|---|---|
| 富邦產險 | 毛起來愛 M方案 | NT$3,500 ~ $4,500 | 10萬 | 10%~30% | 市佔率第一,方案多元 |
| 國泰產險 | 方案二 | NT$3,000 ~ $4,000 | 8萬 | 0%~20% | 續保費折抵,附加保障多 |
| 旺旺友聯 | 寵愛保 方案B | NT$2,800 ~ $3,800 | 12萬 | 20% | 高CP值,無理賠次數限制 |
| 明台產險 | 方案B | NT$4,000 ~ $5,000 | 6萬 | 0% | 無理賠自負額 |
*以上保費與方案內容為 2026 年預估值,僅供參考,實際情況請以各保險公司公告為準。
【米拉有料 深度觀點】
表格比較是快速篩選的工具,但魔鬼藏在細節裡。選擇時,不要只看保費高低,應將「自負額」、「理賠上限」與「續保條件」一併考量。例如,A方案保費低但自負額高,適合預算有限且只想防範重大疾病的飼主;B方案保費高但保障全面,則適合年紀較大或健康狀況較不穩定的寵物。
投保前必讀!寵物保險的承保範圍與除外條款
了解「保什麼」與「不保什麼」是避免日後理賠爭議的關鍵。在簽下保單前,務必花時間詳閱條款,特別是承保範圍與除外責任的部分。
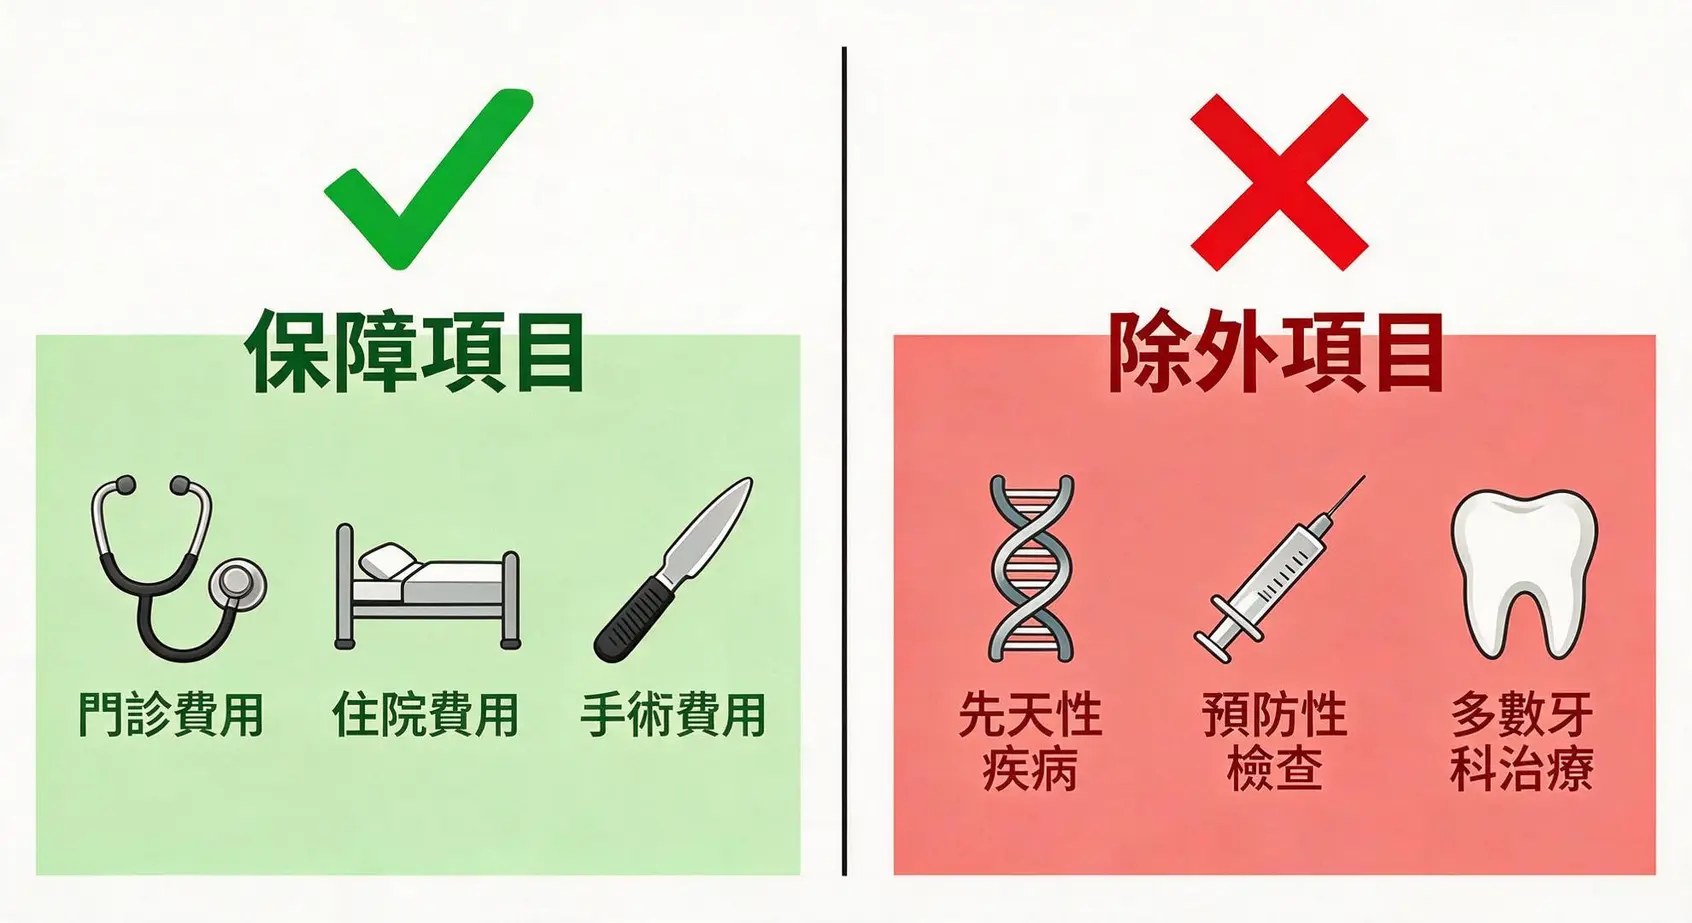
哪些項目可以理賠?(門診、住院、手術)
一般來說,寵物保險的核心保障主要涵蓋三大塊因「意外」或「疾病」所產生的醫療費用:
- ✅ 門診費用: 掛號費、診療費、藥品費等。
- ✅ 住院費用: 病房費、護理費、膳食費等。
- ✅ 手術費用: 手術相關的技術費、麻醉費、醫療耗材等。
部分方案還會涵蓋寵物侵權責任、協尋廣告費用、喪葬費用等,提供更完整的保障。
哪些項目不理賠?(先天性疾病、預防性檢查、牙齒疾病)
這是最多飼主會忽略的地方。保險公司為了控制風險,通常會將以下項目列為「除外責任」,也就是不予理賠:
- ❌ 投保前已存在疾病: 無論是否曾就醫,只要投保前就有的病況,一律不賠。
- ❌ 先天性/遺傳性疾病: 例如犬髖關節發育不全、短吻犬呼吸道症候群等。
- ❌ 預防性措施: 如疫苗注射、健康檢查、除蟲、結紮等。
- ❌ 牙齒相關治療: 除非是因意外導致的牙齒斷裂,否則洗牙、牙周病等多數不理賠。
- ❌ 美容、安樂死、懷孕與生產相關費用。
投保年齡、晶片登記與等待期限制說明
投保年齡:多數保險公司接受的首次投保年齡約在 8 週到 8 歲之間。年紀太大或太小都可能被拒保。
晶片登記:這是投保的「必要條件」。寵物必須植入晶片並完成登記,才能確定身份,避免道德風險。
等待期:投保成功後,保單並非立即生效。通常疾病的等待期為 30 天,意外則無等待期(或 14 天)。在等待期內發生的疾病,保險公司不負理賠責任。
【米拉有料 深度觀點】
「等待期」與「投保前已存在疾病」是理賠最常見的爭議點。飼主應建立「為健康投保」的正確觀念,在寵物年幼、健康時就及早規劃。切勿等到毛孩生病了才想投保,屆時不僅會被除外,甚至可能直接被拒保,得不償失。
寵物保險常見問題 (FAQ)
Q:寵物保險可以續保到幾歲?
A:各家規定不同,多數寵物保險的續保年齡上限落在 13 到 15 歲之間。部分公司會標榜「保證續保」,但通常會有但書,例如理賠金額達到上限後隔年可能無法續保。建議選擇續保年齡較高且續保條件較寬鬆的方案。
Q:已經生病的寵物還可以投保嗎?
A:可以嘗試投保,但保險公司在核保時會將該項「已存在疾病」及其引發的相關併發症列為「除外責任」,未來皆不予理賠。若是有重大疾病史,例如癌症、心臟病等,有很高的機率會被直接拒保。
Q:寵物保險理賠需要準備哪些文件?
A:申請理賠時,通常需要準備以下文件:
1. 理賠申請書(由保險公司提供)。
2. 醫療費用單據正本(需蓋有獸醫院大小章)。
3. 診斷證明書(需詳述病名、治療經過)。
4. 寵物晶片號碼證明。
部分理賠案件可能還需要提供 X 光片或相關檢查報告。
Q:如何挑選最適合的寵物保險方案?
A:建議從以下三點評估:
1. 品種與年齡:特定品種有好發疾病,年紀大的寵物風險較高,需要考量保障範圍是否足夠。
2. 預算考量:在可負擔的範圍內,選擇保障額度較高的方案。
3. 保障需求:是希望廣泛覆盖門診等小額支出,還是集中防範手術等高額風險?這會影響你對自負額與理賠上限的選擇。
結論與投資提醒
為您的愛寵選擇最合適的保障,是每位飼主的責任,也是一份愛的體現。綜合比較 2026 年各大產險公司的寵物保險方案後,沒有絕對最好的保單,只有最適合的選擇。飼主應根據毛孩的年齡、品種健康狀況、自身財務預算,以及對醫療保障的需求,進行全面性的評估。建議優先選擇續保條件友善、理賠範圍涵蓋住院與手術高額支出,且自負額在可接受範圍內的方案。
立即花時間檢視並開始評估,別等到意外來臨時才後悔莫及。為您的毛孩打造一個無憂的醫療後盾,讓愛與陪伴能更加長久。
風險提示:本文內容僅供參考,不構成任何投保建議。所有保險產品的詳細內容、費率、承保範圍及不保事項,均以各保險公司官方網站及正式保單條款為準。投保前請務必詳閱相關文件,並依自身需求謹慎評估。