
🎬 本文編輯:米拉 內容團隊
米拉專業財經媒體。我們深耕全球金融市場趨勢與數位理財研究,核心任務是為讀者提供專業、簡潔且穩重的市場洞察。透過系統化的數據分析與層次清晰的視覺呈現,協助投資者在複雜的資訊流中掌握真實的價值邏輯。
免責聲明: 本文針對 2026 年最新市場環境編寫,旨在提供理財知識氛圍與金融教育參考。內容不構成個人化投資建議,金融交易具備風險,決策前請務必獨立評估。
隨著邊境解封,全球旅遊熱潮再起!無論是去日韓血拚、歐美深度旅遊,一張好用的出國信用卡絕對是您旅途中的省錢神隊友。聰明的消費者不僅懂得如何利用海外消費高回饋信用卡來抵銷惱人的1.5%海外交易手續費,更會將機場接送、免費貴賓室、旅遊不便險等附加權益納入考量。本文為您精選2026年最值得帶出國的旅遊神卡,從回饋率到各項權益完整比較,讓您輕鬆出遊、聰明消費,找到最適合自己的免年費海外信用卡!
出國前必懂的信用卡知識
海外交易手續費是什麼?如何計算?
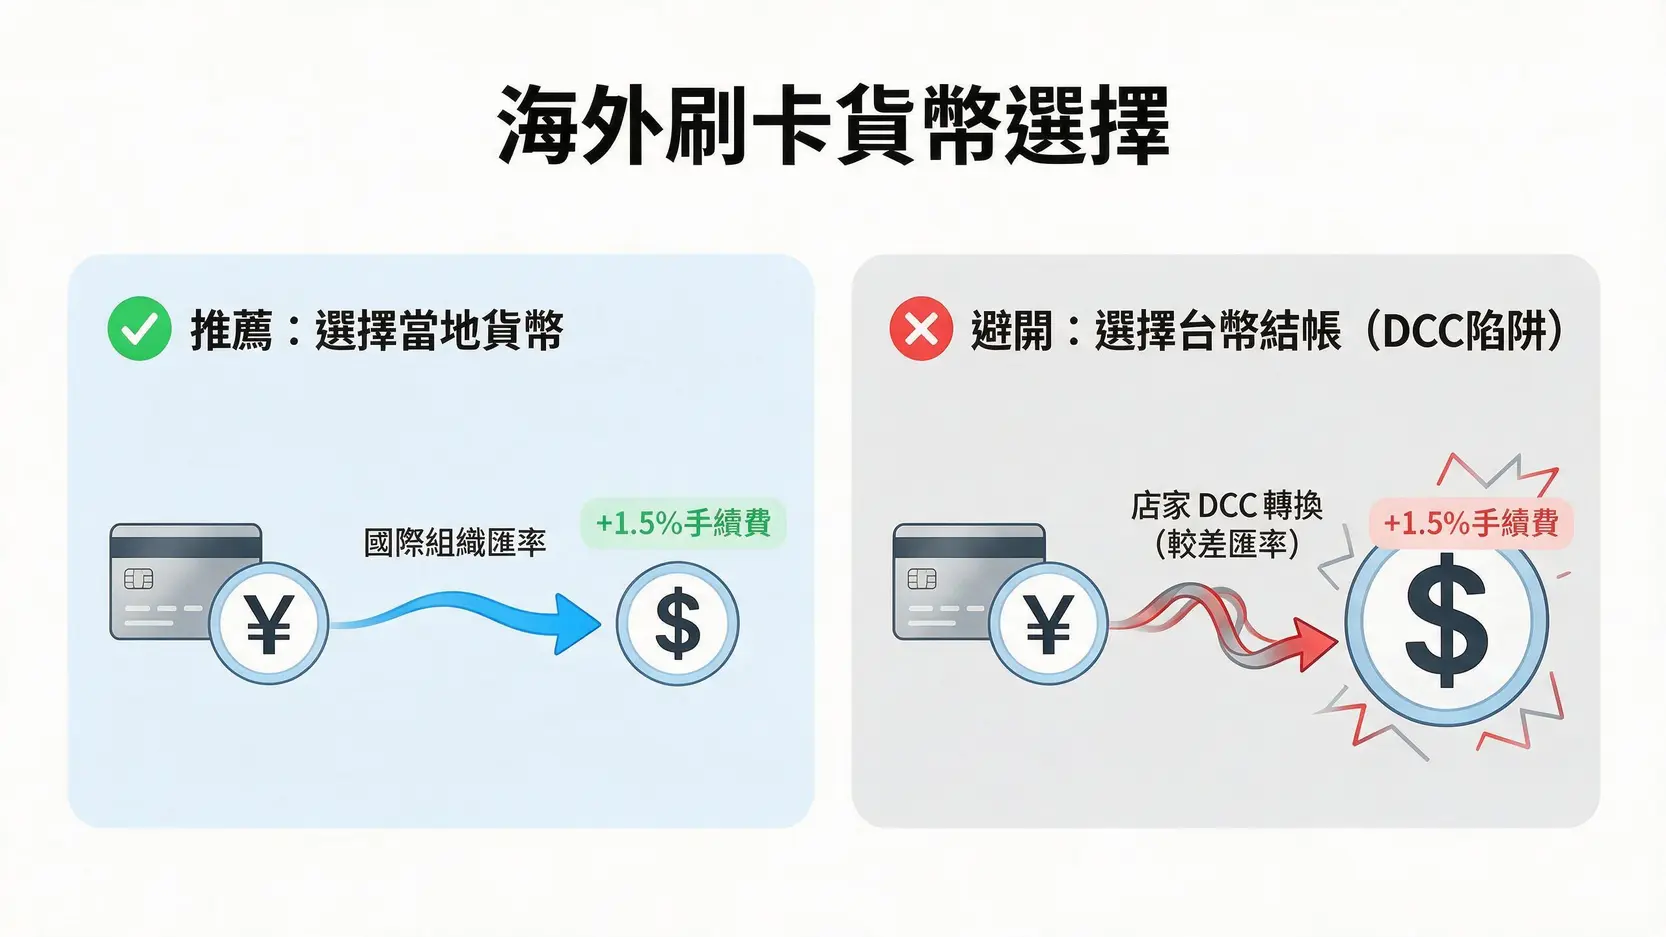
當您在台灣以外的國家或地區(包含國外網站購物)刷卡消費時,銀行會收取一筆「海外交易手續費」。這筆費用主要由國際發卡組織(如 Visa, Mastercard, JCB)收取約 1% 的跨境交易費,以及發卡銀行收取約 0.5% 的服務費所組成,合計約 1.5%。
計算方式很簡單:消費金額 (換算成台幣) x 1.5% = 手續費。
舉例來說,若您在日本消費了 10,000 日圓,換算台幣約為 2,200 元,那麼手續費就是 2,200 x 1.5% = 33 元。因此,選擇一張海外回饋 > 1.5% 的信用卡,就等於是「倒賺」了!
DCC動態貨幣轉換是什麼?小心被剝兩層皮!
在國外刷卡時,店員有時會問您「要用台幣還是當地貨幣結帳?」。這時請務必選擇「當地貨幣」!若選擇用台幣結帳,就會觸發「動態貨幣轉換」(Dynamic Currency Conversion, DCC)機制。DCC 的匯率是由收單機構(提供刷卡機的銀行)決定的,通常遠差於國際發卡組織的匯率,等於您被多賺了一筆匯差。更糟的是,因為交易地點在國外,您的發卡銀行仍然會收取 1.5% 的海外交易手續費,等於被剝了兩層皮,非常不划算。更多關於DCC的詳細說明,可以參考維基百科的解釋。
出國刷卡需要事先通知銀行嗎?
隨著銀行風控系統的進步,現在大部分銀行已不強制要求客戶出國前報備。銀行會透過大數據分析您的消費習慣,若突然出現一筆在國外的異常交易,才可能觸發風控機制並暫時鎖卡。不過,如果您平時很少海外消費,或是要去較冷門的國家,建議還是可以透過網路銀行、App 或電話客服告知銀行您的出國期間與地點,避免因刷卡失敗而影響行程。
【米拉有料 深度觀點】
出國前的準備工作,信用卡是關鍵一環。核心原則只有兩個:第一,確保您的信用卡海外回饋率至少 > 1.5%,才能真正省錢。第二,結帳時堅決選擇「當地貨幣」,避開 DCC 陷阱。只要掌握這兩點,就能輕鬆應對海外消費,為您的旅程省下不少開銷。
【海外高回饋】2026旅遊信用卡排行榜
2026年,各家銀行為了搶攻旅遊市場,紛紛祭出極具吸引力的海外消費信用卡。以下我們將針對不同旅遊地區與消費習慣,推薦幾張必備的旅遊神卡。
日韓旅遊神卡推薦(針對當地通路加碼)
日本與韓國一直是台灣人最愛旅遊的國家,選擇一張在當地有特別加碼的卡片,能讓回饋最大化。
| 信用卡 | 日韓回饋率 | 亮點特色 |
|---|---|---|
| 富邦 J Points 卡 | 最高 5% (含加碼) | 日韓實體店消費享高額回饋,適合喜愛在當地血拚的旅客。 |
| 聯邦吉鶴卡 | 日本最高 4.5% | 綁定 Apple Pay 在日本感應支付享高回饋,且日幣消費直接折抵帳單。 |
歐美旅遊神卡推薦(通用高回饋)
前往歐美國家,消費金額通常較高,選擇一張回饋無上限或上限較高的通用型信用卡至關重要。
| 信用卡 | 海外回饋率 | 亮點特色 |
|---|---|---|
| 星展 eco 永續卡 | 3% (回饋上限高) | 回饋上限高,適合大額消費,且涵蓋國家廣泛。 |
| 滙豐現金回饋御璽卡 | 2.22% (無上限) | 現金回饋無上限,刷越多賺越多,適合長途旅行或家庭出遊。 |
無腦刷通用型!海外消費無門檻高回饋卡
如果您不想研究複雜的回饋規則,以下幾張「無腦刷」的海外高回饋信用卡會是您的好選擇。
- 台新 FlyGo 卡: 海外消費享 3% 回饋無上限,且包含多種旅遊通路加碼,是一張非常全面的旅遊卡。
- 永豐 SPORT 卡: 結合運動 App,達標後享海外消費最高 3% 回饋,適合有運動習慣的族群。
【米拉有料 深度觀點】
選擇海外消費信用卡時,不應只看最高回饋率,更要檢視「回饋條件」與「回饋上限」。針對特定國家加碼的卡片,適合短期、目的明確的旅程;而通用型無上限回饋卡,則更適合長天期、多國旅遊或消費金額高的使用者。建議至少準備 2 張不同發卡組織(如 Visa + Mastercard/JCB)的卡片,以備不時之需。
【機場禮遇】信用卡附加權益大比拼
一張頂級的機場貴賓室信用卡,其價值遠不止於現金回饋。免費的機場接送、貴賓室和停車服務,能讓您的旅程從出發前就倍感尊榮。
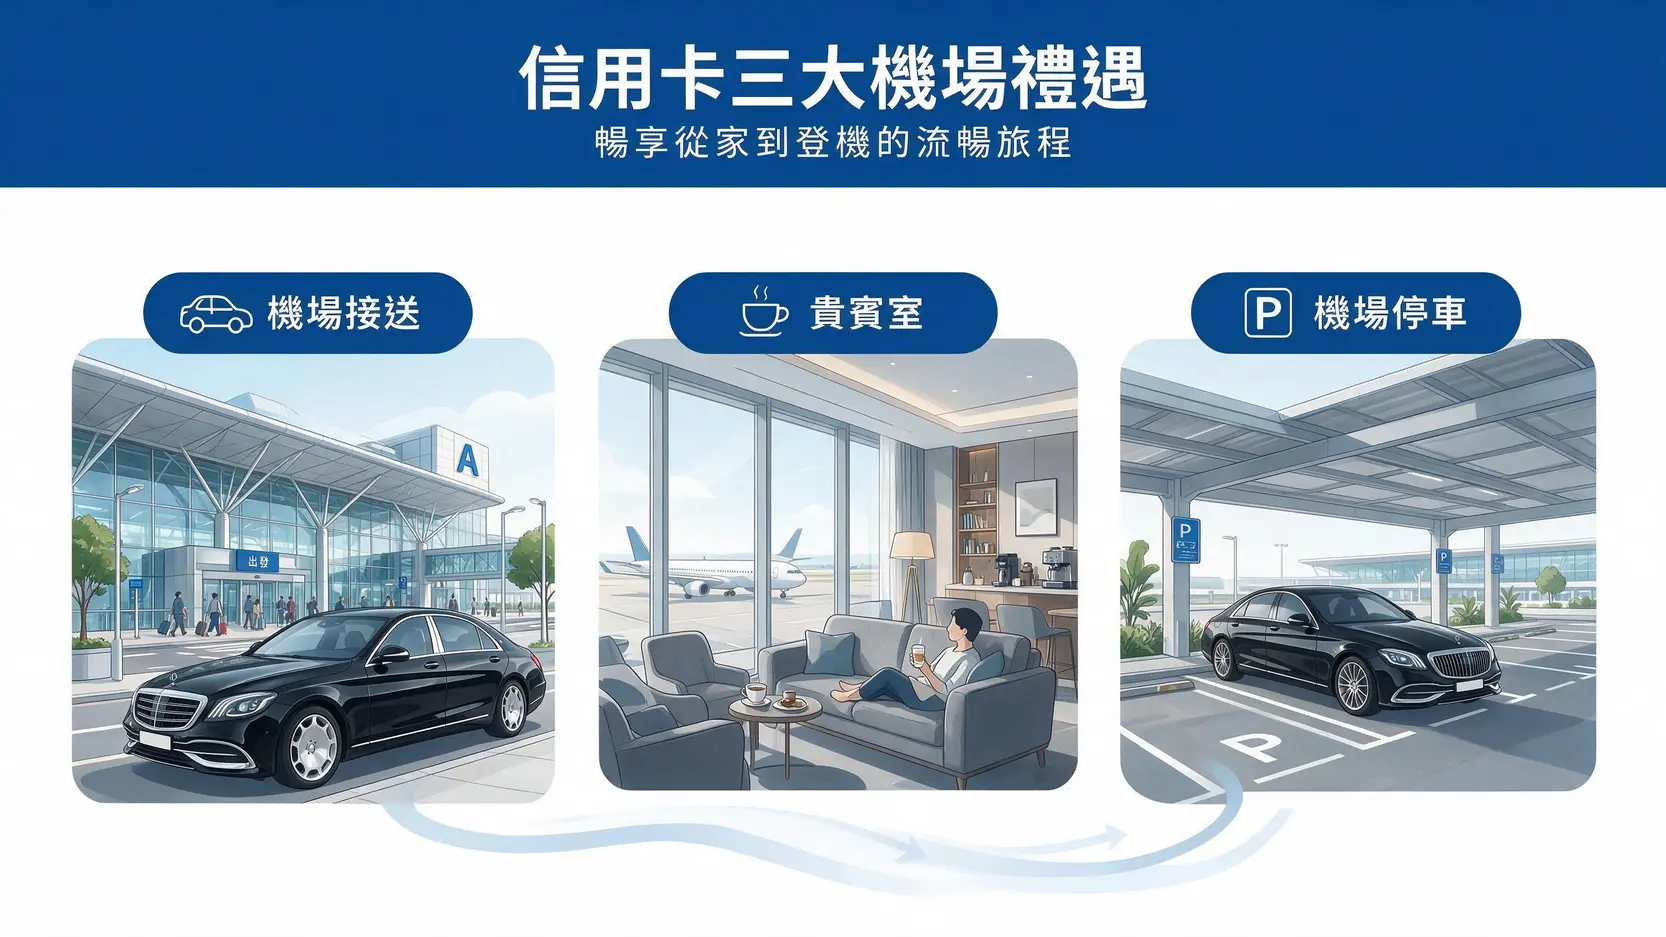
免費機場接送:門檻與預約方式
許多高端信用卡提供免費機場接送服務,但通常設有門檻。常見條件為「刷卡購買全額機票」或「支付 80% 以上團費」,且消費金額需達到一定門檻(如 NT$20,000)。部分頂級卡則提供更寬鬆的條件,例如近半年或一年的累積消費達標即可。務必提早預約(通常是出發前 3-5 個工作日),以免額滿。
免費機場貴賓室:龍騰/PP卡使用次數與攜伴規定
機場貴賓室是候機時的最佳良伴。信用卡提供的貴賓室權益主要分為兩種:Priority Pass (PP) 和龍騰卡 (LoungeKey)。不同等級的卡片提供的免費使用次數也不同,從一年 2-4 次到無限次都有。大部分銀行的規定是,需在使用貴賓室前的一定期間內,刷卡消費達指定金額。此外,攜伴通常需要額外收費,建議先向銀行確認相關規定。
免費機場停車:天數與停車場位置
對於自行開車往返機場的旅客,免費停車是項非常實用的福利。信用卡提供的免費停車天數,通常為每次 5-30 天不等,一年有最高天數限制。同樣地,使用這項權益也需要滿足刷機票或團費的消費門檻。預約前,記得確認合作的停車場位置(場內或場外)以及是否提供接駁服務。
【米拉有料 深度觀點】
機場權益的價值往往被低估。一次機場接送市價約千元,貴賓室單次使用費也近千元。在比較信用卡時,應將這些「隱藏價值」一併考量。對於家庭旅遊或商務常客而言,選擇一張機場權益完善的卡片,其綜合效益可能遠超過單純追求高現金回饋的卡片。
【差異化亮點】不只比回饋!信用卡海外緊急支援服務解析
海外卡片遺失怎麼辦?緊急替代卡與預借現金服務
在海外遺失信用卡是件麻煩事。第一時間請立即致電銀行掛失。許多銀行為高階卡客提供「緊急替代卡」服務,可在 24-48 小時內於全球指定地點補發一張臨時卡片給您。同時,「緊急預借現金」服務也能讓您在當地合作的銀行領取小額現金應急,確保旅程不中斷。
24小時海外醫療與旅遊支援服務介紹
除了財務支援,許多頂級卡也與國際救援組織合作,提供 24 小時的電話支援服務。服務內容包羅萬象,從旅遊資訊諮詢、行李遺失協尋、安排緊急醫療轉送,到法律服務推薦等。這些服務雖然平時不易察覺,但在緊急情況下卻是無價的保障。
各家銀行緊急支援聯繫方式一覽表
建議您在出國前,將發卡銀行的海外緊急聯絡電話儲存於手機,並另外抄寫一份備用。
| 發卡組織 | 全球緊急服務電話 |
|---|---|
| Visa | 各國有不同免付費電話,可至官網查詢 |
| Mastercard | 各國有不同免付費電話,可至官網查詢 |
| JCB | 在各主要城市設有 Plaza Lounge 提供支援 |
【米拉有料 深度觀點】
緊急支援服務是信用卡軟實力的體現,也是區分普通卡與頂級卡的關鍵。在申辦高年費卡片時,除了計算回饋與福利的實質價值,更應將這份「安心感」納入評估。畢竟,旅途中的從容與保障,是難以用金錢衡量的。
FAQ 常見問題
Q:海外刷卡應該選 Visa、Mastercard 還是 JCB?
A:三大發卡組織的通用性都很高。一般而言,Visa 和 Mastercard 在全球通用性最高,尤其在歐美地區。JCB 則是去日本旅遊的首選,不僅匯率可能較佳,也常有針對日本商家的專屬優惠活動。建議可以各準備一張,分散風險。
Q:出國玩刷卡好還是付現好?
A:建議「刷卡為主,現金為輔」。刷卡消費除了能賺取回饋,也免去找零和攜帶大量現金的風險。但仍需準備少量現金,以應付只收現金的攤販、小店或支付小費。善用海外提款功能,在有跨國提款標示的 ATM 提領當地貨幣也是一個好方法。
Q:信用卡海外回饋有上限嗎?
A:不一定,每張卡的規定都不同。有些卡片主打「回饋無上限」,有些則有「每月」或「每季」的回饋上限。在申辦前務必詳閱公開說明書,特別是針對高額加碼的部分,通常會有比較嚴格的上限規定。
Q:回國後發現被盜刷該如何處理?
A:一旦發現帳單上有不明消費,請立即聯絡發卡銀行,聲明該筆為「爭議款項」並辦理停卡。銀行會引導您填寫相關文件,並主動向收單機構調閱簽單。只要您能證明非本人交易,通常都不需要負擔該筆盜刷款項。
結論與投資提醒
選擇一張適合自己的出國信用卡,不僅能讓旅途消費更划算,附加的機場服務與保險更能提升旅遊品質與保障。2026年海外旅遊需求大爆發,各家銀行也紛紛升級旅遊卡權益,建議讀者根據最常前往的國家、消費習慣與對機場禮遇的需求,參考本文推薦,申辦一張能讓您玩得更盡興的旅遊神卡!
最後提醒,信用卡優惠與權益時有變動,申辦前請務必再次詳閱銀行官方公告。謹慎理財,信用至上,祝您旅途愉快!