
🎬 本文編輯:米拉 內容團隊
米拉專業財經媒體。我們深耕全球金融市場趨勢與數位理財研究,核心任務是為讀者提供專業、簡潔且穩重的市場洞察。透過系統化的數據分析與層次清晰的視覺呈現,協助投資者在複雜的資訊流中掌握真實的價值邏輯。
免責聲明: 本文針對 2026 年最新市場環境編寫,旨在提供理財知識氛圍與金融教育參考。內容不構成個人化投資建議,金融交易具備風險,決策前請務必獨立評估。
看到喜歡的iPhone、家電想立刻擁有,但一次付清的壓力好大?每年固定的保費、子女的學費,也讓你的現金流吃緊嗎?別擔心,善用「信用卡分期零利率」這個聰明的理財工具,就能有效減輕你的財務壓力。然而,市面上分期卡五花八門,到底該怎麼選?很多人好奇,分期0利率還有回饋嗎?選擇一張好的分期零利率信用卡推薦,不僅能讓你靈活運用資金,更能賺取額外回饋!本篇將為您完整解析2026年最值得申辦的信用卡分期零利率方案,並破解分期常見迷思,讓您聰明消費、靈活理財!
信用卡分期前你必須知道的幾件事
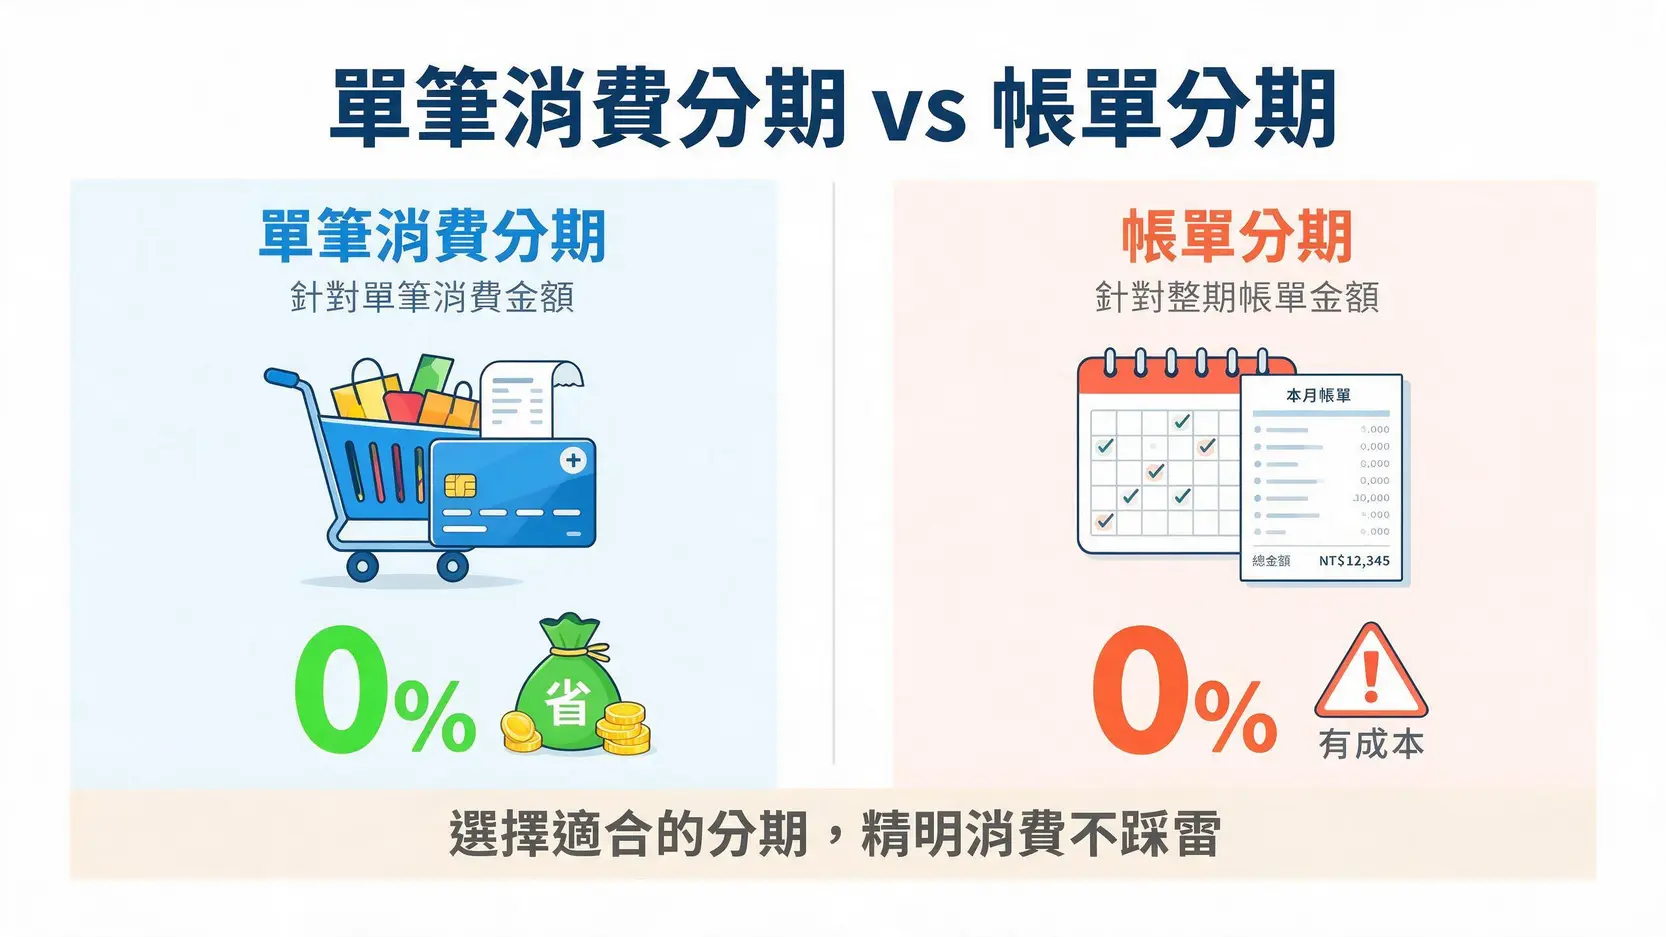
分期種類:『單筆消費分期』與『帳單分期』有何不同?
首先,要搞懂信用卡分期,你得先區分最常見的兩種分期方式:
- 單筆消費分期: 針對「某一筆」特定的消費進行分期。通常在刷卡當下,於實體店家或網路購物結帳頁面直接選擇。最大的好處是,銀行或商家常會提供「0利率」優惠,是你省錢的首選。
- 帳單分期: 針對「整期」的信用卡帳單總金額進行分期。當你這個月消費太多,無法一次繳清時,可以在繳款截止日前向銀行申請。但要特別注意,帳單分期通常會有利率產生,利率高低視個人信用條件與銀行規定而異,屬於資金應急的備案,非省錢工具。
分期0利率真的完全免費嗎?小心隱藏成本
看到「0利率」三個字,許多人會直覺認為完全免費,但事情可能沒這麼單純。在申請前,務必睜大眼睛確認以下幾點:
- 分期手續費: 有些銀行在提供0利率的同時,會酌收一筆「分期手續費」,這筆費用會平均攤在每期帳單中,或是第一期一次性收取。
- 喪失原有回饋: 部分信用卡規定,若該筆消費辦理分期,將不再提供原有的現金回饋或紅利點數。這就是為什麼「分期0利率又有回饋」的信用卡如此珍貴。
- 總價是否較高: 在部分通路,特別是小型通訊行或網路賣家,使用分期付款的商品總價可能會比現金價高。購買前最好多方比價。
重要!分期付款會影響信用評分嗎?
這是最多人擔心的問題。答案是:正常使用、準時繳款,信用卡分期本身不會直接導致信用評分被扣分。不過,有兩大間接影響你需要了解:
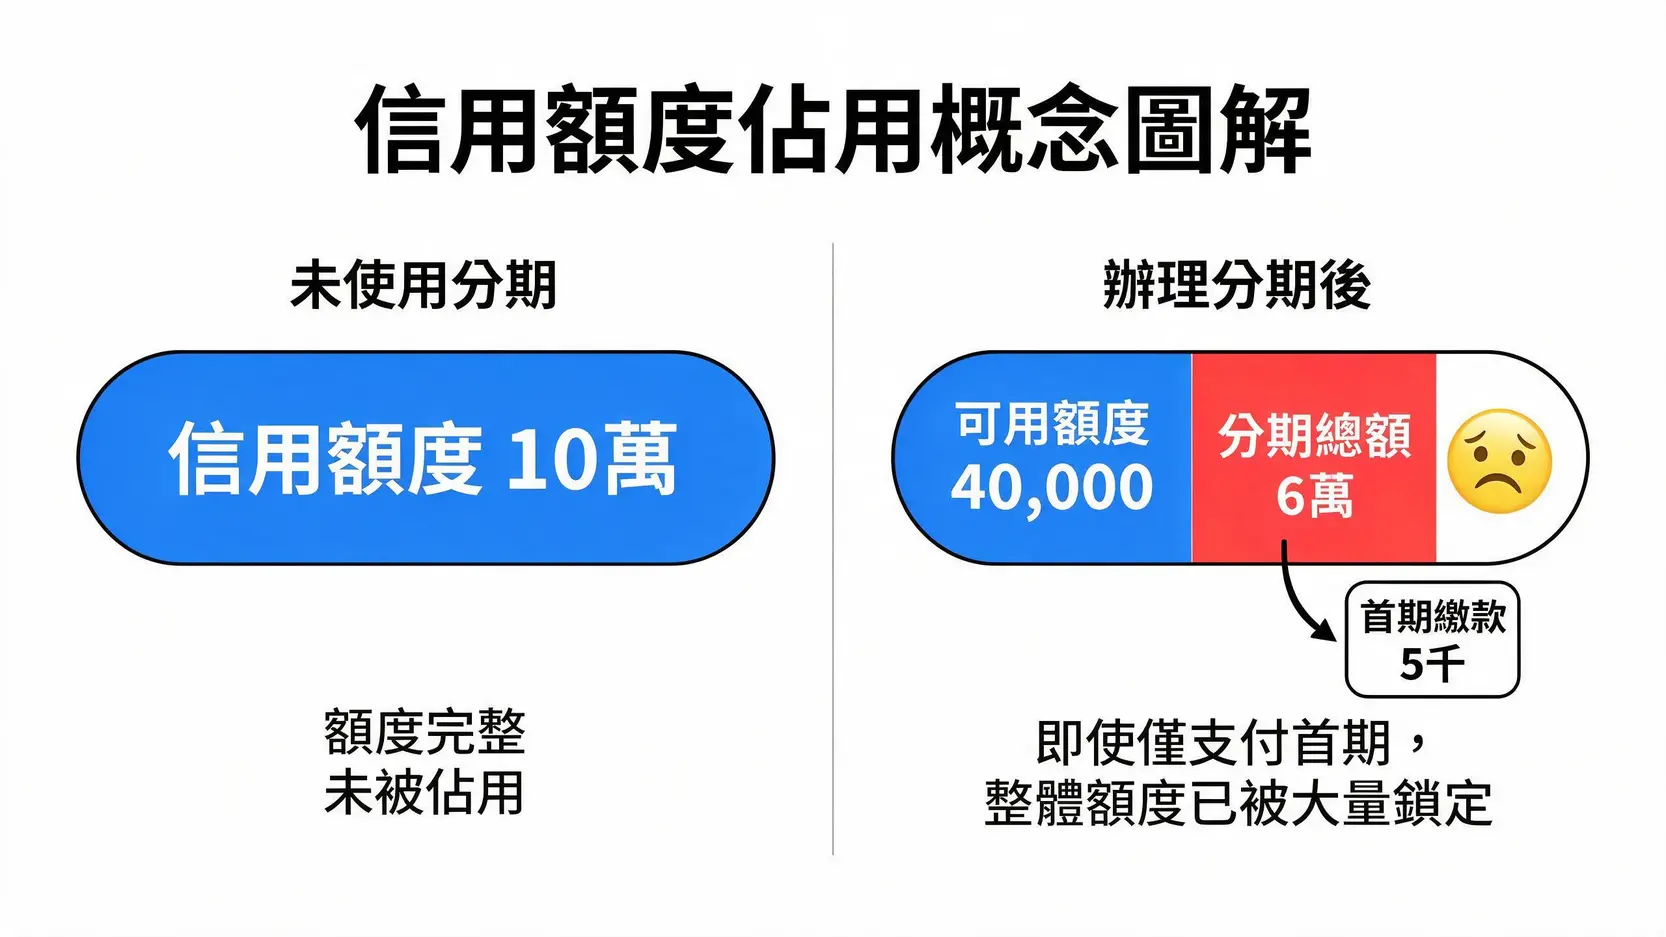
- 信用額度佔用率: 假設你的信用卡額度是10萬元,你買了一台6萬元的筆電並分12期。在聯徵中心的紀錄上,你的「無擔保負債總額」會立即顯示為6萬元,而非第一期的5千元。這會拉高你的「信用額度使用率」,此比率是評估信用風險的指標之一。若佔用率過高,未來申請貸款或新信用卡時,銀行可能會認為你的還款壓力較大。
- 遲繳風險: 分期雖然讓每期繳款金額降低,但若因此掉以輕心而遲繳,哪怕只是一期,都會在聯徵中心留下紀錄,對信用評分造成實質傷害。
【米拉有料 深度觀點】
將分期視為一種「財務槓桿工具」,而非「免費午餐」。關鍵在於理解其對你「信用額度佔用率」的影響。一個健康的策略是,將分期總額控制在信用額度的30%以下,並確保每月都能100%準時繳款。這樣不僅能享受分期的便利,還能向銀行證明你是一位有良好還款能力的優質客戶。
【還有回饋】2026年分期0利率又有回饋的信用卡推薦
市場競爭激烈,許多銀行為了搶客,推出了「分期0利率」與「高額現金回饋」兼得的神卡。以下依據不同消費場景,為你整理出2026年最值得關注的選擇:
網購(PChome, momo)高回饋分期卡
網購是使用分期的大宗,尤其是在購買3C產品、大型家電時。選擇一張對的卡,回饋金額相當可觀。
| 信用卡 | 分期優惠 | 回饋亮點 (2026年預估) |
|---|---|---|
| 國泰世華 CUBE卡 | momo/PChome等指定電商最高12期0利率 | 切換至「玩數位」權益,享3%小樹點回饋無上限 (分期同享) |
| 台新銀行 @GoGo卡 | 蝦皮/momo/PChome等最高10期0利率 | 完成任務後,於指定數位通路享最高3.8%現金回饋 |
| 玉山銀行 U Bear卡 | 指定網購通路最高12期0利率 | 指定網路消費享3%現金回饋 (分期同享) |
百貨公司/實體通路高回饋分期卡
週年慶、母親節檔期,在百貨公司血拚,分期卡更是不可或缺的神隊友。
| 信用卡 | 分期優惠 | 回饋亮點 (2026年預估) |
|---|---|---|
| 遠東商銀 快樂卡 | 遠東SOGO/遠百等最高12期0利率 | 館內消費享折扣,搭配活動滿額禮與銀行禮,回饋可觀 |
| 新光三越 聯名卡 | 新光三越館內最高6期0利率 | 店內指定品牌折扣、週末滿額享現金回饋,分期同享 |
繳保費/學費也適用的分期卡
保費和學費是每年固定的高額支出,善用分期卡不僅能分散壓力,選對卡還能賺一筆回饋金。
- 聯邦銀行 賴點卡: 保費享最高12期0利率,並提供國內2% Line Points回饋,是公認的保費神卡之一。
- 永豐銀行 SPORT卡: 滿足運動條件後,繳交保費同享高額回饋,且部分保險公司可登錄分期0利率。
- 花旗銀行 現金回饋PLUS鈦金卡: 雖然無特定分期0利率方案,但其保費同享2%回饋的特性,搭配「帳單分期」的靈活運用,也受到許多人青睞。
【米拉有料 深度觀點】
挑選分期回饋卡的核心策略是「場景匹配」。不要只看回饋%數,更要檢視你的主要消費通路是否在該卡片的「高回饋」與「0利率」名單內。一張在momo提供12期0利率+3%回饋的卡,對一個只在百貨公司消費的人來說,價值就相對較低。2026年的趨勢是「權益切換」,像CUBE卡這類產品,讓消費者能主動出擊,最大化每筆消費的價值。
【通路最廣】2026年各大銀行分期0利率方案彙整
除了上述針對特定通路的高回饋卡,許多銀行也提供門檻較低、適用通路廣泛的分期方案,適合不想辦太多卡片的消費者。
可分期數與最低金額門檻比較
大部分銀行都要求單筆消費滿NT$3,000元才能申請分期,期數則從3期到24期不等。
| 銀行 | 最低分期門檻 | 最高0利率期數 (依通路) | 申請方式 |
|---|---|---|---|
| 玉山銀行 | NT$3,000 | 最高24期 | 網銀App/客服電話 |
| 中國信託 | NT$3,000 | 最高24期 | Home Bank App/客服電話 |
| 富邦銀行 | NT$1,000 | 最高30期 | 網銀App/客服電話 |
| 星展銀行 | NT$3,000 | 最高24期 | Card+ App/官網 |
*注意:上表為通用型分期方案,特定通路(如Apple官網、大型電商)常有更優惠的獨立分期活動,請以消費當下店家公告為準。
如何申請與設定分期付款?
申請方式非常多元且方便:
- 線上購物: 在結帳頁面,付款方式選擇「信用卡」,下方通常就會出現「分期付款」的選項,直接點選您要的期數即可。
- 實體店面: 結帳時直接告知店員要使用信用卡分期付款,並告知期數。
- 消費後自行申請: 若店家不支援分期,或你當下忘了申請,可以在消費入帳後、繳款截止日前,透過銀行的網路銀行、行動App或致電客服,針對該筆消費申請「單筆分期」。
【米拉有料 深度觀點】
銀行App是管理分期的最佳工具。現在各大銀行的App都做得相當直覺,你可以輕易查詢到哪些消費可以分期、設定分期、甚至試算每期金額。養成消費後打開App檢查的習慣,可以讓你更主動地管理現金流,避免錯過申請時機,或是在不知情的狀況下讓大筆金額佔用額度。
【差異化亮點】信用卡分期的隱藏風險與應對策略
分期付款雖然便利,但若無審慎規劃,也可能成為財務破口。了解潛在風險並學會應對,才能真正駕馭這個工具。
風險一:過度消費,導致負債累積
這是分期最大的陷阱。當一台6萬元的電腦變成「月付5千」,消費的心理門檻大幅降低,容易讓人產生「我付得起」的錯覺,進而購買超出自身負擔能力的商品。當多筆分期帳單疊加,每月的現金流壓力反而會比單筆付清更大。
風險二:提前清償可能產生違約金
你可能會想,如果我之後有一筆閒錢,可以提早把分期繳完嗎?答案是可以,但銀行可能會向你收取一筆「提前清償違約金」。因為對銀行來說,你提前還款等於打亂了他們預期的利息或手續費收入,因此會用違約金來彌補損失。
風險三:分期期間卡片額度被占用
如前所述,分期總金額會全額佔用你的信用卡額度。如果你只有一張信用卡,且額度不高,一筆大額分期就可能讓你的卡片在未來幾個月甚至一年內都無法再進行其他較大額的消費,大大影響資金應變的彈性。
應對策略:如何規劃健康的理財計畫
要避免上述風險,你需要的是一套清晰的理財策略:
- 建立預算表: 在消費前,先審視自己的收入與固定支出,明確計算出每月可承擔的分期付款總額上限。
- 區分「想要」與「需要」: 只對金額高、且為「必要」的支出(如:學費、工作用電腦、大型家電)使用分期。對於非必要的「想要」之物,最好還是儲蓄後一次付清。
- 定期檢視負債: 每月檢視信用卡帳單,清楚了解自己身上還有多少分期未付款項,避免在不知不覺中累積過多負債。
【米拉有料 深度觀點】
一個實用的技巧是「分期專用卡」。準備一張主要用於大額分期的信用卡,並將其他日常消費集中在另一張高現金回饋的卡上。這樣做有兩個好處:一、便於管理,分期帳目一目了然;二、風險隔離,即使分期佔用了額度,也不會影響到你日常消費的主力卡片。這是進階使用者常用的資金管理智慧。
信用卡分期常見問題 (FAQ)
Q:所有消費都可以申請分期嗎?
A:不是的。一般來說,大部分的零售消費都可以分期。但有幾類項目通常會被排除,例如:預借現金、賭場消費、基金申購、股票交易費用、循環利息、違約金等。此外,是否提供分期也取決於商家本身是否有與銀行合作,以及消費金額是否達到最低門檻(通常是NT$3,000)。
Q:分期0利率的信用卡,是不是就沒有現金回饋了?
A:不一定,這正是本文的重點!過去很多信用卡確實有「分期與回饋二選一」的條款,但2026年市場上已有越來越多佛心的信用卡,提供「0利率」與「現金回饋」兼得的優惠,例如本文推薦的國泰CUBE卡、台新@GoGo卡等。在消費前,務必詳閱該卡的公開說明書或活動條款,確認分期消費是否依然計算回饋。
Q:如果這個月帳單金額很高,可以整筆帳單都分期嗎?
A:可以的,這就是所謂的「帳單分期」。當你發現整張帳單的金額讓你難以一次繳清時,可以在繳款截止日前向銀行申請。但請務必注意,「帳單分期」通常都需要支付利息或手續費,利率從6%到15%不等,不像「單筆消費分期」有機會享受到0利率。因此,這比較屬於應急的理財手段,非規劃性消費的首選。
Q:分期付款後,如果想反悔或退貨怎麼辦?
A:退貨流程與一般消費相同。當商家完成退款程序後,會向收單銀行申請一筆負向的交易來沖銷。銀行收到通知後,就會終止你這筆消費的分期計畫,尚未出帳的期數也會一併取消。你已經繳納的期金,則會轉為信用卡帳上的溢繳款,可用來折抵未來的消費。整個流程可能需要7-14個工作天,建議退貨後多留意近一兩期的信用卡帳單。
結論與投資提醒
總結來說,信用卡分期零利率是一個極為便利的現代金融工具,它能有效幫助我們在面對大額支出時,維持健康的現金流,讓資金運用更具彈性。然而,水能載舟亦能覆舟,享受其便利性的前提是必須建立正確的理財觀念與紀律。
在2026年,聰明的消費者追求的不再只是單純的0利率,而是如何在0利率的基礎上,進一步賺取現金回饋,將消費效益最大化。透過本文的分析,從網購、百貨到保費,針對不同場景選擇最適合你的分期神卡,並時時警惕過度消費的風險,你就能真正成為信用卡的主人,讓每一次消費都更輕鬆、更精明。
風險提示:理財先理債,消費應量力而為。信用卡分期本質上仍是預支未來的收入,申辦前請謹慎評估自身還款能力,避免過度擴張信用,影響個人財務健康與信用評分。所有信用卡權益與利率請以銀行最新公告為準。