
🎬 本文編輯:米拉 內容團隊
米拉專業財經媒體。我們深耕全球金融市場趨勢與數位理財研究,核心任務是為讀者提供專業、簡潔且穩重的市場洞察。透過系統化的數據分析與層次清晰的視覺呈現,協助投資者在複雜的資訊流中掌握真實的價值邏輯。
免責聲明: 本文針對 2026 年最新市場環境編寫,旨在提供理財知識氛圍與金融教育參考。內容不構成個人化投資建議,金融交易具備風險,決策前請務必獨立評估。
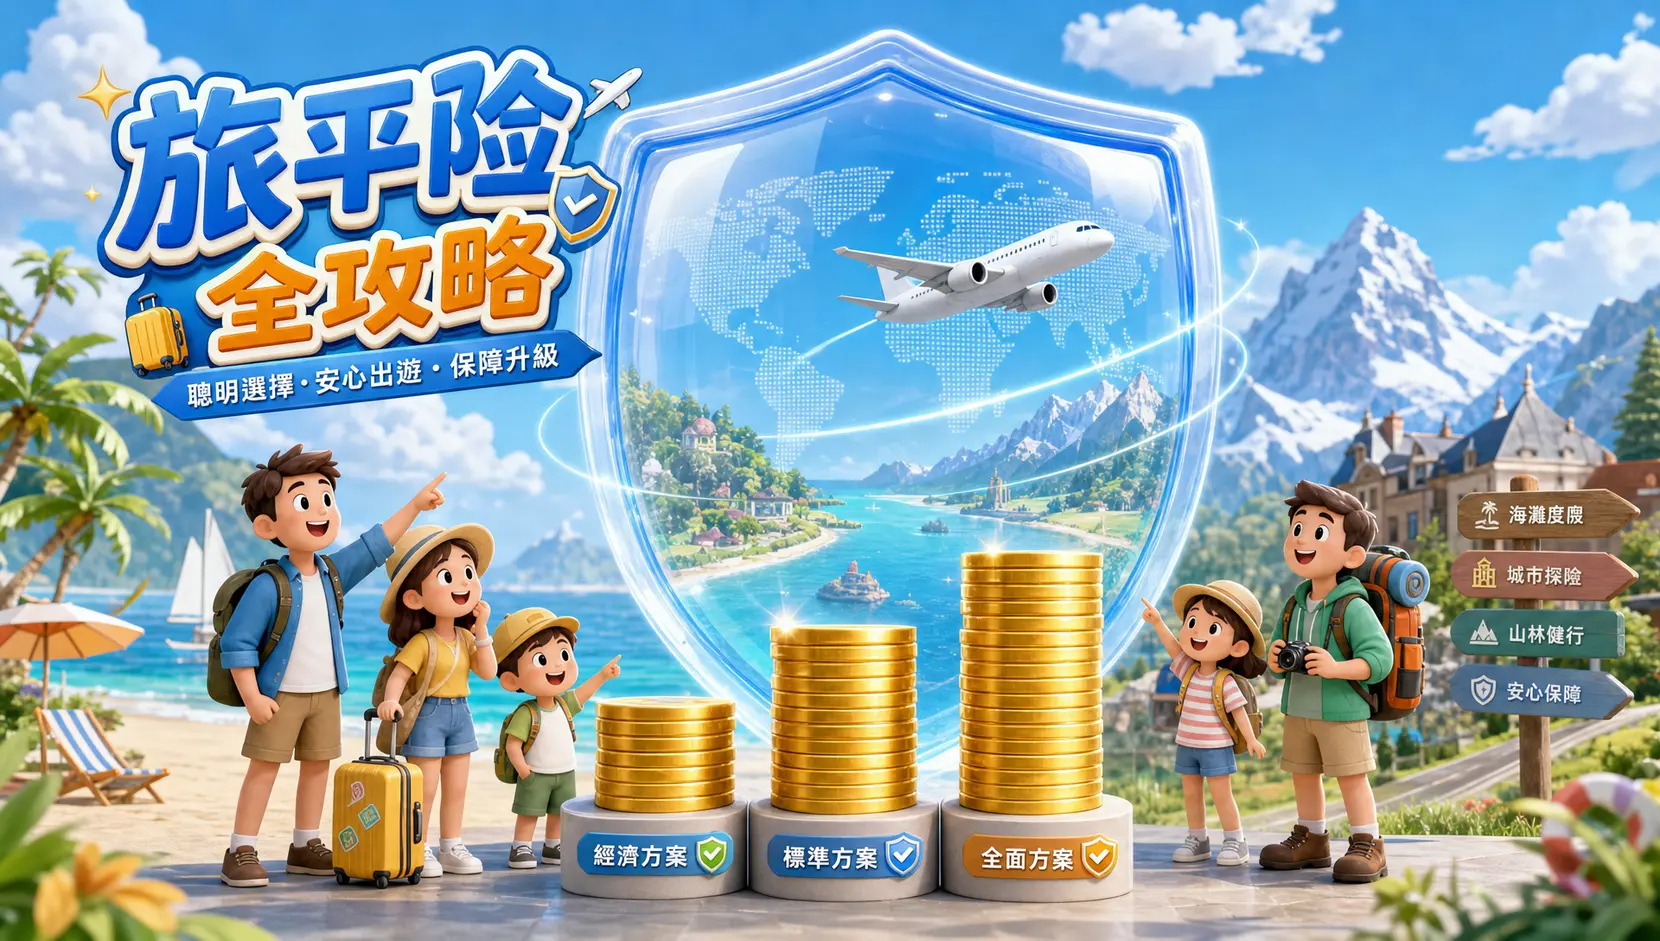
規劃一場期待已久的旅行時,旅遊平安險比較的功課絕對不能少。但市面上方案五花八門,保費從幾百到幾千塊都有,到底該怎麼選?保費越高保障就越好嗎?其實,聰明的旅客懂得如何將錢花在刀口上。本文將為你深度解析,針對小資族旅平險推薦、均衡型到追求頂級保障的旅客,提供 600 元、1,000 元、1,500 元三種預算級距的旅平險配置建議,並附上最新的旅平險線上投保教學與保費試算重點,讓你花最少時間,搞定最關鍵的出國保障!
影響旅平險保費的4大關鍵因素
在進行旅平險比較之前,先來了解影響保費高低的四大核心要素。這將幫助你更精準地評估自身需求,找到CP值最高的方案。
旅遊天數:天數越長,保費越高
這是最直觀的因素。保險公司承擔風險的時間與旅遊天數成正比,因此絕大多數旅平險都是以「日」計費。旅遊時間越長,累積的保費自然就越高。值得注意的是,保險天數的計算通常是以24小時制為單位,投保時需確認保障的起訖時間是否完整涵蓋從出家門到返回家門的整段旅程。
旅遊地區:歐美、日韓、東南亞保費大不同
不同國家的風險等級和醫療費用水平差異巨大,這也直接反映在保費上。一般來說,保險公司會將全球分為數個區域,例如:
- 高風險/高醫療費用地區:如美國、加拿大、歐洲(特別是申根地區對保險有特定要求)、澳洲、紐西蘭等,保費通常最高。
- 中等風險地區:如日本、韓國、香港、澳門等,醫療費用雖不低,但風險控制較好,保費適中。
- 一般地區:如東南亞、中國大陸等,保費相對便宜。
特別提醒,若計畫前往申根國家,需投保符合其規定的醫療保險,建議直接選擇註明「申根適用」的方案,確保旅途順利。
保障額度:身故、醫療、不便險保額是主要成本
你選擇的保障額度是保費的決定性因素。主要包含三大塊:
- 旅行平安險主險:主要保障因意外導致的身故或失能,保額越高,保費越高。
- 傷害醫療/海外突發疾病醫療:此為附加險,用以支付在海外因意外或突發疾病(非出國前既有疾病)就醫的費用。這是旅平險中最實用也最重要的保障之一。
- 旅遊不便險:同樣是附加險,保障範圍包括班機延誤、行李延誤/遺失、旅程取消或縮短等。對於搭乘廉航或多點轉機的旅客尤其重要。
投保年齡:年齡越高,通常保費也越高
年齡是評估風險的重要指標。一般而言,年長者(通常是65歲或70歲以上)的保費會較高,且可投保的最高保額可能會有所限制。而未滿15歲的孩童,依據法規,其身故保險金有上限規定。因此,為長輩或孩童投保時,需特別留意各家保險公司的投保規則與限制。
【米拉有料 深度觀點】
在規劃旅平險時,切勿只看總價。應將「旅遊地區」的醫療成本作為首要考量,來決定「醫療保障額度」,這才是保障的核心。例如,同樣的5天行程,去日本的醫療保額建議至少抓100萬,而去美國則建議拉高至150-200萬。天數和年齡是固定成本,但保障額度卻是你唯一可以主動調整,並真正影響保障力度的關鍵槓桿。
三大預算級距,旅平險保障配置全攻略
了解了影響保費的因素後,我們來點實際的!這裡以常見的「亞洲5日遊」為情境,提供三種預算下的保障配置建議,讓你秒懂錢該花在哪。
預算 NT$600 以下:『小資足額型』保障建議 (適合短天期/東南亞)
對於預算有限的小資族,或是前往消費水平較低的東南亞國家進行短天期旅遊,600元的預算已經能買到非常足夠的基本保障。重點是將保費集中在「傷害醫療」與「海外突發疾病」上。
| 保障項目 | 建議保額 | 配置思維 |
|---|---|---|
| 意外身故/失能 | 200萬 – 300萬 | 符合基本要求即可,將預算留給醫療。 |
| 傷害醫療/海外突發疾病 | 20萬 – 30萬 | 核心重點!此額度足以應付多數急性腸胃炎、感冒發燒等狀況。 |
| 旅遊不便險 | 基本方案 (定額給付) | 選擇有包含班機延誤、行李延誤的基本保障即可。 |
預算 NT$600 – $1,000:『均衡高CP值』保障建議 (適合多數旅客/日韓)
這個區間是最多旅客選擇的方案,適用於絕大多數旅遊情境,尤其是國人最愛的日韓。預算增加後,可以顯著提升醫療保額,並讓不便險的保障更全面。
| 保障項目 | 建議保額 | 配置思維 |
|---|---|---|
| 意外身故/失能 | 500萬 – 800萬 | 拉高保額,給家人更安心的承諾。 |
| 傷害醫療/海外突發疾病 | 50萬 – 80萬 | 保障升級!足以應對較嚴重的突發狀況,如急性闌尾炎手術等。 |
| 旅遊不便險 | 實支實付 + 定額給付 | 選擇包含「旅程取消/更改」及「行李損壞」的方案,保障更完整。 |
預算 NT$1,000 – $1,500:『頂級尊榮型』保障建議 (適合長天期/歐美)
若要前往醫療費用高昂的歐美國家,或是進行超過10天以上的長途旅行,千萬不要在保險上節省。提高預算,將醫療保額拉到百萬以上,是絕對必要的投資。
| 保障項目 | 建議保額 | 配置思維 |
|---|---|---|
| 意外身故/失能 | 1,000萬 以上 | 提供最高等級的家庭保障。 |
| 傷害醫療/海外突發疾病 | 100萬 – 150萬 | 絕對必要!歐美地區住院或手術費用驚人,百萬醫療是基本門檻。 |
| 旅遊不便險 | 高額實支實付 | 選擇理賠額度高、啟動條件寬鬆的方案,並確認包含個人責任險。 |
【米拉有料 深度觀點】
選擇方案時,魔鬼藏在細節裡。除了比較保額,更要看清楚「海外突發疾病」的保障範圍是否包含「門診、急診、住院」,以及不便險中「班機延誤」的理賠條件(例如延誤幾小時啟動、是否需要正本文件等)。高CP值方案的價值,不僅在於保費便宜,更在於保障範圍的廣度與理賠的合理性。
手把手教學:2026最新旅平險線上投保流程
隨著數位金融的普及,線上投保旅平險已成為主流,不僅方便快速,保費通常也比傳統通路更優惠。以下是2026年最新的線上投保四步驟,5分鐘就能搞定!
步驟一:進入線上投保平台
選擇一家信譽良好的產險公司官網,例如富邦產險、國泰產險、新安東京海上等,直接進入其「旅遊險」或「線上投保」專區。
步驟二:輸入旅遊資訊與個人資料
依序填寫旅遊國家、出發與回國的具體日期和時間(建議時間可多抓前後半小時的緩衝)、投保人與被保險人的基本資料(姓名、身分證號、出生年月日等)。
步驟三:選擇方案與自訂保額
多數平台會提供數種套餐式方案(如上述的小資、均衡、頂級),你也可以選擇「自訂方案」,依據前面提到的預算與需求,彈性調整各項保障的額度。
步驟四:確認資料與線上繳費
最後,仔細核對所有填寫的資料與保障內容是否正確,確認無誤後,即可使用信用卡或網路銀行等方式完成線上繳費。繳費成功後,通常在幾分鐘內就會收到電子保單,整個投保程序便大功告成!
【米拉有料 深度觀點】
線上投保時,建議優先使用產險公司「官網」進行投保。相較於部分第三方平台,官網的方案最齊全、條款說明最清晰,且若有投保相關問題(例如資料填錯、繳費失敗),直接聯繫官網客服能獲得最即時、最準確的協助。此外,官網會員通常還能累積點數或享有續保優惠,是更精明的選擇。
如何找到最划算的旅平險?省錢3大秘訣
人人想買到CP值最高的保險,以下提供三個實用秘訣,讓你省保費同時不犧牲保障。
秘訣一:善用保險公司官網的線上投保優惠或折扣碼
線上投保的保費通常是牌價的8折左右,是固定的優惠。除此之外,各大產險公司為了推廣數位通路,時常會推出限時的折扣碼、抽獎活動,或是與信用卡公司合作的專屬優惠。投保前不妨花幾分鐘搜尋一下,或是到自己常用的信用卡官網查看,常有意外的驚喜。
秘訣二:透過保經平台(如Finfo、保立答)比較各家報價
如果你對特定保險公司沒有偏好,可以利用中立的保險經紀平台,輸入相同的旅遊條件後,平台會一次列出多家產險公司的方案與報價,讓你一目了然地進行旅平險比較。這能有效節省你逐一到各家官網試算的時間,快速找到當下市場上最具競爭力的價格。
秘訣三:提早投保,避免因颱風等因素無法投保不便險
許多人習慣在出發前一刻才匆忙投保,但這可能讓你錯失重要保障!當氣象局發布颱風警報後,保險公司通常會立即停止受理包含「班機延誤、旅程取消」等不便險的投保。因此,建議在確定行程後,至少提前一週完成投保,鎖定保障,避免因天災等突發狀況而無法投保的窘境。
【米拉有料 深度觀點】
省錢的最高境界是「避免不必要的浪費」。與其糾結於幾十塊的保費差異,不如將重點放在「保障是否符合行程」上。例如,如果你的行程非常單純,沒有轉機、沒有自駕,那麼高額的不便險或租車險對你來說可能就是非必要支出。回歸需求面,才能真正做到「精準投保」,把錢花在刀口上。
常見問題 (FAQ)
Q:線上投保的電子保單,效力等同於紙本保單嗎?
A:是的,完全相同。根據電子簽章法,經由合法線上投保流程所產生的電子保單,與實體紙本保單具有同等的法律效力。建議將電子保單PDF檔儲存在手機、雲端硬碟,並另外列印一份紙本備用,以備不時之需。
Q:幫家人或朋友投保,需要準備什麼資料?
A:線上投保主要還是以「要保人=被保險人」的本人投保最為方便。若要為配偶或直系親屬投保,部分保險公司提供線上要保服務,但可能需要額外上傳關係證明文件或回傳要保書。至於幫朋友投保,因涉及個資與投保意願確認,目前絕大多數線上平台都不支援,建議請朋友自行線上投保。
Q:保費繳納失敗怎麼辦?會影響保障生效嗎?
A:會!保險契約是在要保人提出要保,並完成保費繳納後才正式成立。若繳費失敗,該筆投保就不算數,保障自然不會生效。若遇到信用卡刷卡失敗,可以嘗試更換另一張卡,或檢查網路連線狀況。若持續失敗,建議直接聯繫保險公司客服處理。
Q:出國前多久要投保旅平險?最晚何時可以保?
A:建議至少在出發前5-7天完成投保。一方面是為了避免颱風等因素導致無法投保旅遊不便險;另一方面,若投保資料有誤或需補件,也才有足夠的緩衝時間。至於最晚的投保時間,多數產險公司線上投保平台支援在「飛機起飛前1小時」完成投保,但強烈不建議這麼做,風險太高。
結論與投資提醒
總結來說,規劃旅平險費用時,應回歸自身需求與旅遊情境。沒有「最好」的方案,只有「最適合」的方案。先確定旅遊目的地與天數,以決定醫療保額的基礎;再依據個人預算與風險承受度,選擇合適的意外保額與不便險組合。善用本文提供的三種預算配置策略與線上投保教學,你就能快速找到最適合自己的旅遊平安險方案,讓每一次的旅程都玩得盡興又安心。
風險提示:本文內容僅為一般性資訊及教育目的,不應被視為任何形式的投資或保險建議。各家保險公司的產品條款與費率可能隨時調整,投保前請務必詳閱公開說明書與保單條款,並以保險公司最終核保結果為準。所有金融決策皆有風險,請謹慎評估。