
🎬 本文編輯:米拉 內容團隊
米拉專業財經媒體。我們深耕全球金融市場趨勢與數位理財研究,核心任務是為讀者提供專業、簡潔且穩重的市場洞察。透過系統化的數據分析與層次清晰的視覺呈現,協助投資者在複雜的資訊流中掌握真實的價值邏輯。
免責聲明: 本文針對 2026 年最新市場環境編寫,旨在提供理財知識氛圍與金融教育參考。內容不構成個人化投資建議,金融交易具備風險,決策前請務必獨立評估。
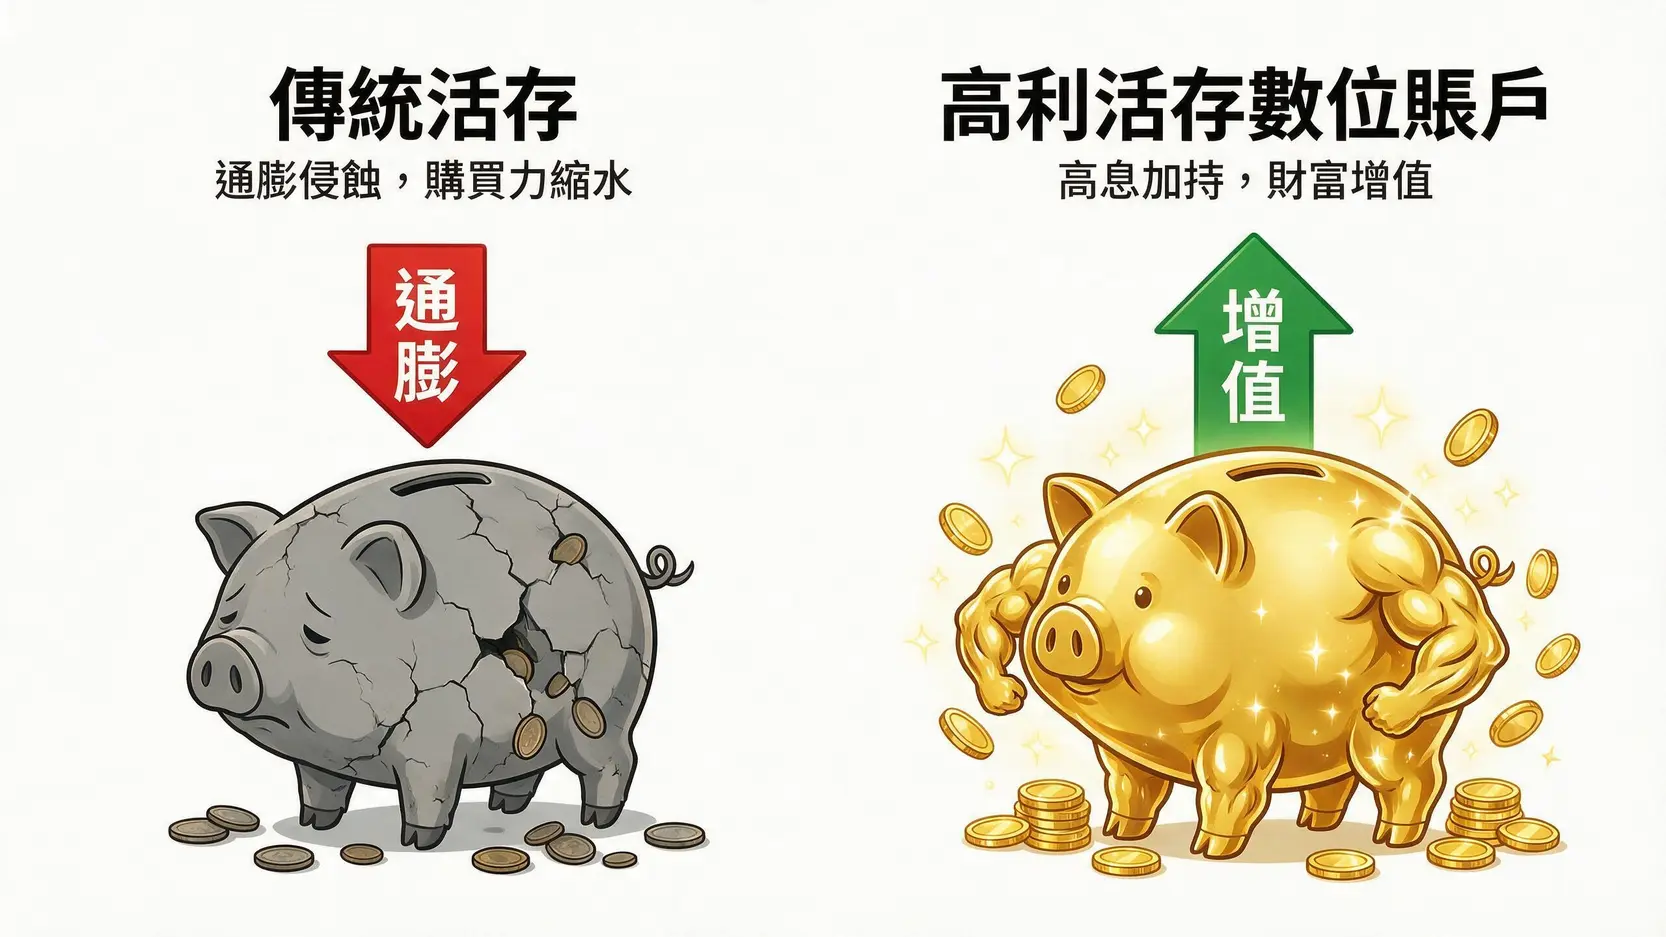
你的錢還在銀行睡覺嗎?面對通膨巨獸,把錢放在利率不到1%的傳統活存,資產只會不斷縮水。別再讓你的辛苦錢白白蒸發!2026年,各大銀行紛紛祭出超優惠的「數位帳戶」來搶客,想找到活存利率最高的銀行,聰明的你絕對不能錯過。這些數位帳戶的活存利率甚至能超過定存,是實現閒置資金增值的絕佳管道。本篇將為您進行全面的數位帳戶高利活存比較,並提供詳盡的高利率任務攻略,讓您的閒置資金也能24小時自動增值,輕鬆對抗通膨!
2026年台灣各家銀行「高利活存數位帳戶」利率、額度、條件總表
市場上的數位帳戶琳瑯滿目,為了方便您快速比較,我們將目前最熱門的15家以上銀行,根據利率高低與存款額度,整理成以下總表。您可以根據自己的存款規模,快速鎖定目標銀行。
| 銀行 | 數位帳戶名稱 | 最高利率 | 高利息額度 | 主要條件 |
|---|---|---|---|---|
| 聯邦銀行 | New New Bank | 新戶 4% | 10萬元 | 新戶限定,完成指定任務 |
| 將來銀行 | 將來帳戶 | 2.6% | 5萬元內 | 無特殊條件 |
| 台新銀行 | Richart | 新戶 2.5% | 10萬元 | 完成美元換匯任務 |
| 遠東商銀 | Bankee | 2.6% (社群圈) | 5萬元 | 需邀請好友加入社群圈 |
| 國泰世華 | CUBE子帳戶 | 1.8% | 無上限 (需任務) | 持有CUBE卡並消費 |
| 王道銀行 | O-Bank | 新戶 2.0% | 10萬元 | 新戶限定,為期4個月 |
利率2%以上推薦銀行清單
追求極致高利率的存款族,此區是你的首選。通常伴隨新戶優惠或需要完成特定任務,但回報也最為豐厚。
- 聯邦 New New Bank:新戶無腦存就有機會拿高利,是2026年的市場黑馬。
- 將來銀行:純網銀代表,利率與額度給得相當大方,適合不想解任務的用戶。
- 台新 Richart:年輕族群愛用,雖然需要完成簡單換匯任務,但APP體驗極佳。
- 遠東 Bankee:獨特的社群機制,只要成功邀請朋友,就能共享高利,適合人脈廣的用戶。
利率1.5%-2%推薦銀行清單
此區間的數位帳戶通常條件較寬鬆,或提供更高的存款額度,適合存款金額較大、追求穩健收益的用戶。
- 國泰世華 CUBE:結合信用卡生態系,任務相對容易達成,且高利額度無上限是最大亮點。
- 永豐大戶 DAWHO:老牌數位帳戶,雖然近年利率稍有調降,但功能完整,仍有一定競爭力。
- 第一銀行 iLEO:公股銀行代表,提供12萬的額度,穩定性高。
小額存款推薦銀行清單
如果你的閒置資金在5-10萬元以內,那麼將資金集中在利率最高的帳戶是最佳策略。推薦優先考慮聯邦New New Bank、將來銀行或台新Richart,以獲取最大化的利息收益。
【米拉有料 深度觀點】
表格化比較是第一步,但魔鬼藏在細節裡。觀察2026年的趨勢,「新戶」與「任務」是獲取超高利率的兩大關鍵字。建議將主力資金放在「無條件」或「任務容易」的帳戶,再利用新戶身分去挑戰更高利率的短期優惠,實現「組合式」高利活存策略。
精選TOP 5高利率活存數位帳戶深度評比
光看表格還不夠,帳戶好不好用,還得看實際體驗。以下針對市場上討論度最高的五家銀行進行深度評析,幫助你了解各家銀行利率與額度之外的優劣勢。
聯邦 New New Bank:新戶最高4%利率實測
聯邦銀行近年在數位帳戶領域異軍突起,New New Bank以其極具競爭力的新戶利率吸引了大量目光。2026年推出的新戶專案,在10萬元額度內給出高達4%的活存年利率,堪稱市場天花板。雖然高利有期限(通常為開戶後數個月),但對於想在短期內賺取最大利息的用戶來說,無疑是首選。舊戶雖然利率回歸基本盤,但其APP整合了信用卡、貸款、外匯等多種服務,功能性完整。
將來銀行:24小時線上開戶與利率優惠
作為三家純網銀之一,將來銀行的優勢在於全線上服務與相對寬鬆的優惠條件。其活存利率通常不需要解任何任務就能享有,對於不喜歡被各種消費或換匯任務綁住的「懶人族」來說非常友好。APP介面簡潔易懂,24小時線上開戶流程也相當順暢。雖然高利額度不算頂尖,但穩定的優惠政策與每月多次的跨轉、跨提免手續費,使其成為優秀的資金停泊港。
台新 Richart:年輕人的理財第一站
Richart可說是台灣數位帳戶的始祖,至今仍是許多年輕人新手理財入門的第一選擇。其APP設計活潑,使用者體驗流暢,除了高利活存,更整合了記帳、信用卡管理、小額貸款、基金投資等多元功能。要取得最高利率通常需要完成「每月自動扣繳信用卡費」或「單筆換匯」等簡單任務,對於有在理財的用戶來說門檻不高。Richart的成功在於它不僅是一個帳戶,更是一個理財生態系。
國泰 CUBE App:整合消費與儲蓄的生態系
國泰世華的CUBE App是另一個生態系巨頭。它巧妙地將CUBE信用卡與子帳戶「錢錢」的儲蓄功能結合。只要持有CUBE卡並完成指定任務(如切換權益方案、消費等),就能在子帳戶中享有不錯的活存利率,而且額度無上限是其最大賣點。如果你本身就是國泰的信用卡用戶,那麼將資金放入CUBE子帳戶幾乎是無痛升級,能完美整合你的消費與儲蓄行為。
遠東 Bankee:社群推薦制下的利率優勢
Bankee的玩法在市場上獨樹一格。它的基礎利率並不起眼,但透過邀請好友加入你的「社群圈」,你的活存利率就能跟著提升,最高可達2.6%。這個機制鼓勵用戶主動推廣,形成獨特的金融社群。如果你的朋友群也對理財有興趣,那麼組建一個Bankee社群圈將能為大家帶來持續性的高利活存。這不僅是存錢,更帶有社交與遊戲的趣味性。
【米拉有料 深度觀點】
深度評比後發現,選擇數位帳戶已不再是單純的「利率競賽」。聯邦與將來銀行主打「高利與簡便」,Richart與CUBE則強打「生態系整合」,Bankee則另闢蹊徑走「社群金融」。投資者應反思自己的核心需求:是追求極致利率,還是看重功能整合與便利性?
差異化亮點:不只比利率!從三大面向教你選出命定帳戶
利率固然重要,但為了幾塊錢利息而搞得自己焦頭爛額,可能得不償失。一個真正好用的數位帳戶,必須在利率、便利性與功能性之間取得完美平衡。以下三大面向,是您在比較各家銀行活存利率與額度後,必須深入考量的關鍵。
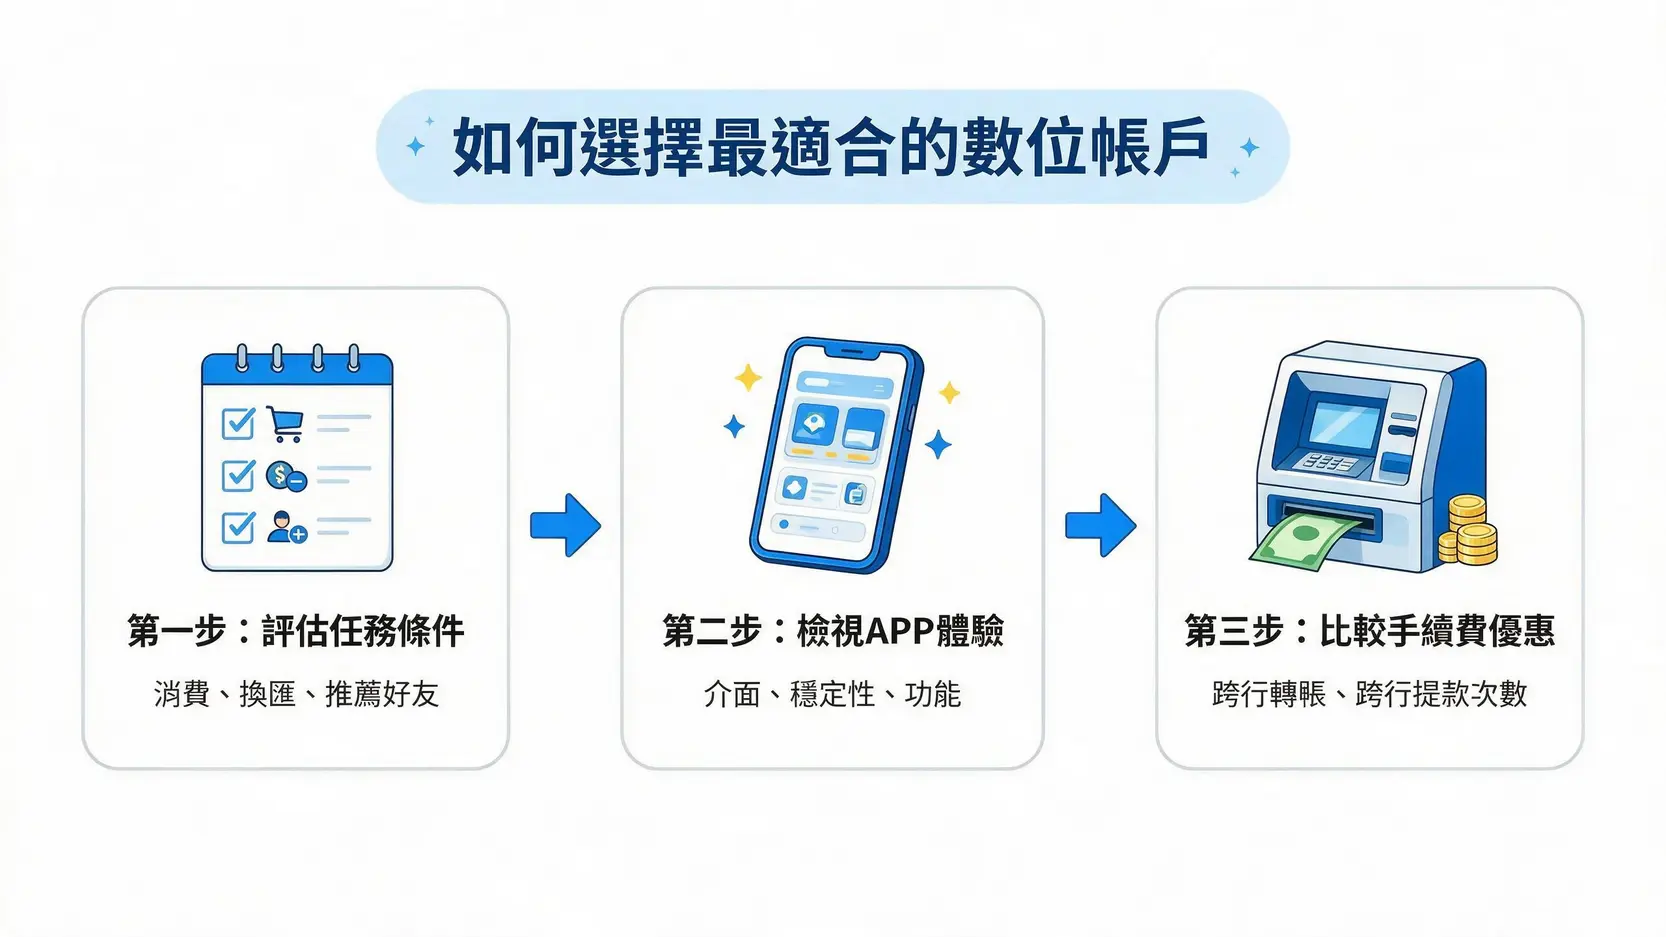
面向一:任務條件與難易度(消費、換匯、推薦好友)
天下沒有白吃的午餐,高利率背後通常有「任務」要求。這些任務五花八門:
- 消費任務:要求綁定信用卡消費,或使用帳戶進行電子支付,如國泰CUBE。
- 換匯任務:要求每月執行一筆外幣換匯,如台新Richart。
- 推薦好友:需要成功邀請新戶加入,如遠東Bankee。
- 資金門檻:要求帳戶月均餘額達到一定數字,或從他行轉入新資金。
在選擇前,務必評估這些任務是否符合你的日常習慣。如果為了達成任務而進行不必要的消費或換匯,反而會侵蝕掉賺來的利息。
面向二:APP使用者體驗與功能完整性
數位帳戶的核心載體就是手機APP。一個設計精良、運行流暢的APP能讓你的理財生活事半功倍。評估重點包括:
- 介面直覺性:功能選單是否清晰?查詢餘額、轉帳、看利息明細是否方便?
- 穩定與速度:APP是否經常閃退、卡頓或在尖峰時段無法登入?
- 功能整合度:除了基本的存提轉,是否整合了記帳、無卡提款、外匯、投資、繳費等實用功能?在這方面,Richart和CUBE的生態系模式便展現出強大優勢。
開戶前,不妨到App Store或Google Play看看用戶評價,了解真實的使用者回饋。
面向三:跨行轉帳、提款免手續費次數
別小看每次15元的手續費,積少成多也是一筆開銷。多數數位帳戶都會提供每月固定次數的「跨行轉帳」與「跨行提款」免手續費優惠,這對於需要頻繁調度資金的用戶來說至關重要。各家銀行提供的次數從5次到數十次不等,將來銀行、王道銀行等純網銀通常給得最為大方。請根據你的資金調度頻率,將此項優惠納入綜合評分中,這也是實現被動收入最大化的細節之一。
【米拉有料 深度觀點】
真正的「命定帳戶」,是能無縫融入你既有生活方式的帳戶。利率是誘因,但「低摩擦」才是能讓你長久使用的關鍵。與其追求那0.1%的極限利率差距,不如選擇一個任務條件合理、APP好用、手續費優惠足夠的帳戶,才能讓高利活存成為輕鬆理財的助力,而非負擔。
關於高利活存的常見問題 (FAQ)
Q:數位帳戶是什麼?跟一般帳戶有什麼不同?
A:數位帳戶是一種沒有實體存摺、所有服務(開戶、轉帳、定存等)皆透過網路銀行或手機App完成的銀行帳戶。與傳統帳戶相比,它省下了分行與人力成本,因此銀行能將這些節省的費用,以更高的活存利率、更多的跨行免手續費次數等優惠回饋給客戶。
Q:把錢存在數位帳戶安全嗎?
A:絕對安全。台灣所有合法的銀行,無論是傳統銀行或純網銀,都受到金管會的監管,並且強制加入「中央存款保險」。這意味著您在單一銀行的存款(包含活存、定存、外幣等),都能享有最高新台幣300萬元的保額。因此,只要您選擇的是知名、合法的銀行,安全性與實體分行無異。
Q:高利率活存的利息什麼時候會發放?
A:多數銀行的活存利息是「每日計息,每月付息」。銀行會根據您帳戶每日的最終餘額計算當日利息,然後在下個月的固定日期(通常是20號或21號)將上個月累積的總利息一次性存入您的帳戶。有些銀行的App甚至可以讓您即時看到目前累積的利息金額。
Q:高利活存的利息需要繳稅嗎?
A:需要。根據台灣稅法,來自銀行的利息收入屬於「利息所得」。每人每年有新台幣27萬元的「儲蓄投資特別扣除額」。換句話說,您在全台灣所有金融機構的利息總收入,只要一年不超過27萬元,基本上就不用繳稅。對於一般小資族來說,很難達到這個門檻,所以可以暫時不用擔心稅務問題。
結論與投資提醒
總結2026年的高利活存市場,趨勢非常明確:銀行透過「新戶優惠」與「任務機制」來篩選並獎勵活躍用戶。對於存款族而言,這是一個絕佳的機會,可以透過靈活配置資金,賺取比傳統定存更高的無風險收益。尋找活存利率最高的帳戶,不再只是單純比較數字,而是需要結合自身存款規模、消費習慣與理財目標的全盤考量。
如果您是剛入門的理財新手,建議從條件最單純、無任務的將來銀行或第一銀行iLEO開始,先建立使用習慣。若您不排斥解任務,且希望利率最大化,那麼聯邦New New Bank的新戶優惠和台新Richart的生態系都值得您立即申辦。不要再讓您的資金停在低利率的角落,現在就動動手指線上開戶,開啟您的閒錢增值之旅吧!
風險提示:本文內容為截至2026年8月的市場資訊整理,銀行優惠活動與利率條件可能隨時變動,實際情況請以各銀行官方公告為準。理財有賺有賠,投資前請審慎評估自身風險承受能力。