
🎬 本文編輯:米拉 內容團隊
米拉專業財經媒體。我們深耕全球金融市場趨勢與數位理財研究,核心任務是為讀者提供專業、簡潔且穩重的市場洞察。透過系統化的數據分析與層次清晰的視覺呈現,協助投資者在複雜的資訊流中掌握真實的價值邏輯。
免責聲明: 本文針對 2026 年最新市場環境編寫,旨在提供理財知識氛圍與金融教育參考。內容不構成個人化投資建議,金融交易具備風險,決策前請務必獨立評估。
對現有的強積金(MPF)計劃表現不滿意?或者因為轉工而擁有多個個人帳戶,管理混亂?整合MPF或「轉會」,是身為打工仔應有的權利,但過程中的強積金轉移收費和潛在風險卻讓許多人卻步。想知道最新的 MPF轉移流程 和強積金整合好處嗎?本文將為你提供一個全面的MPF轉移指南,從收費比較到操作步驟,助你輕鬆管好自己的退休金。
強積金轉移/整合前必須知道的事
為什麼要整合/轉移MPF?集中管理、降低成本、優化投資
隨著職場生涯推進,許多人因為轉換工作,不知不覺間累積了多個強積金個人帳戶。這些分散在不同受託人旗下的帳戶,不僅管理不便,更可能因為疏於打理而錯失優化投資組合的良機。整合MPF帳戶主要有三大好處:
- 集中管理:只需登入一個平台,就能一目了然地掌握所有MPF資產的狀況,无论是檢視回報、更改投資組合都變得簡單快捷。
- 降低成本:每個MPF計劃的收費結構不同。將資產轉移至收費較低的計劃,長遠而言能省下可觀的費用,直接提升你的退休儲備。
- 優化投資表現:市場上總有表現更出色的基金。整合帳戶讓你有機會將資金轉移到更具潛力、往績更佳的基金,主動為你的退休金增值。
拆解強積金轉移收費:買賣差價、行政費…有哪些潛在成本?
談到MPF轉移,大家最關心的就是強積金轉移收費問題。雖然根據現時法例,受託人不可以就轉移MPF收取任何手續費,但在過程中仍可能產生一些隱藏成本:
- 基金買賣差價:這是最主要的隱藏成本。當你轉出MPF時,原受託人會「賣出」你持有的基金單位;轉入新計劃後,新受託人會再「買入」你選擇的基金。這一賣一買之間,會因基金單位價格的波動而產生差價,可能導致輕微的資產損失。
- 行政費用:雖然轉移本身免費,但你仍需留意新舊計劃的行政費或管理費。選擇一個整體「基金開支比率(FER)」較低的計劃,才是真正慳錢的關鍵。
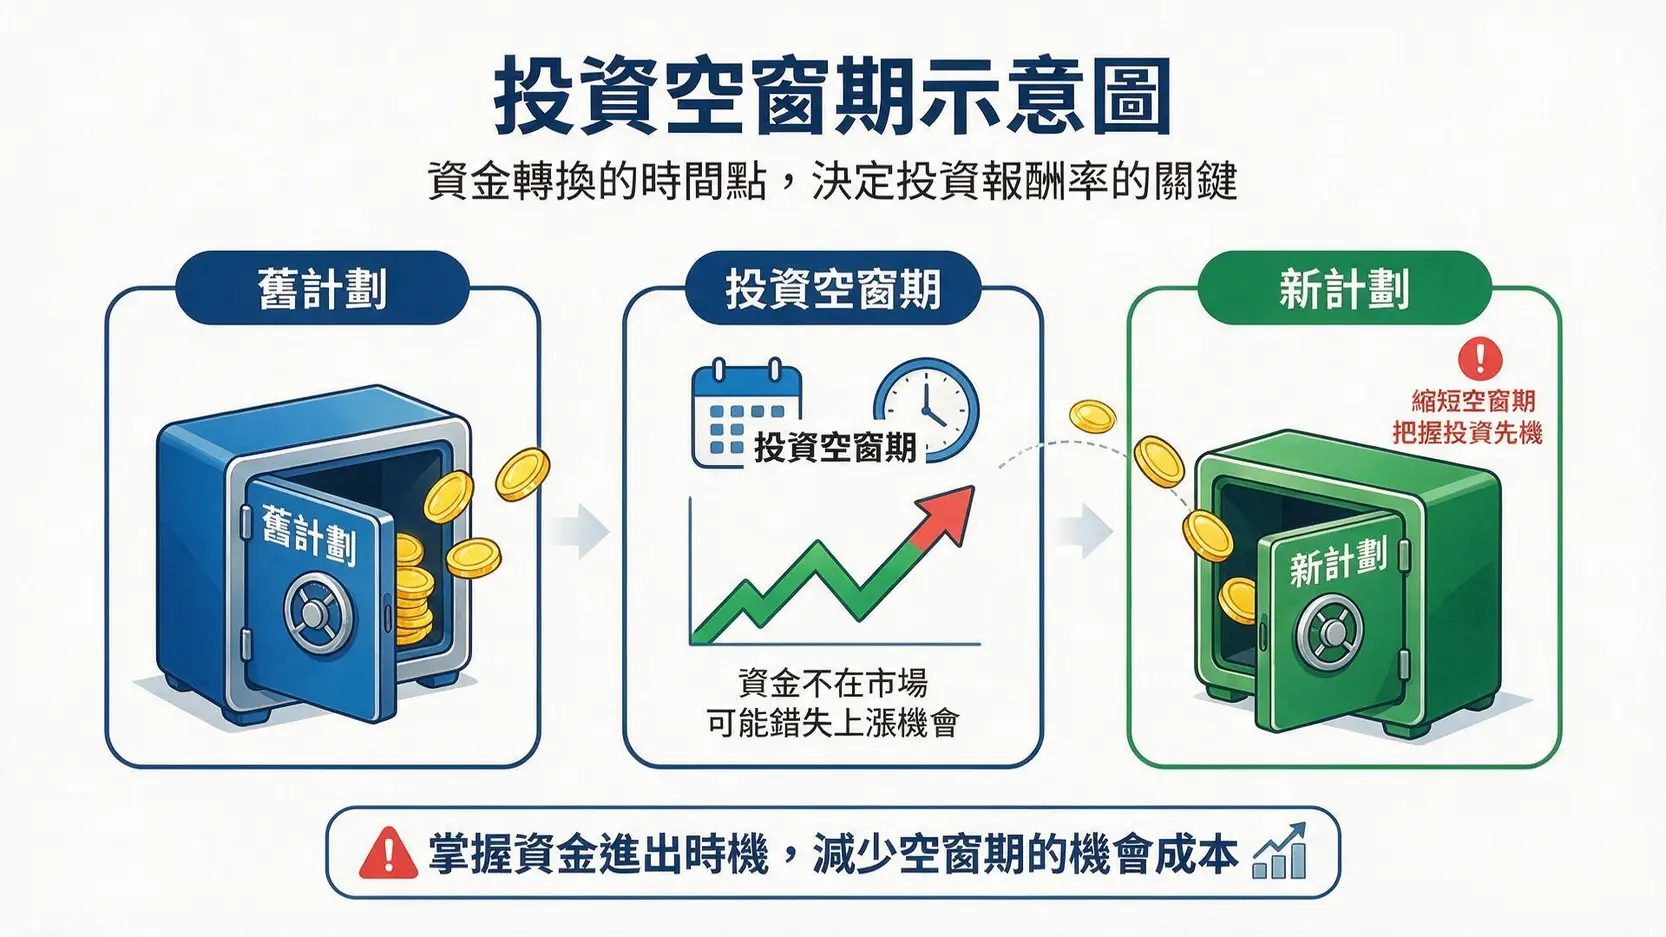
認識「投資空窗期」:轉移過程中可能錯失的市場升幅
MPF轉移過程通常需要數星期,在這段時間內,你的資金會短暫離開市場,這就是所謂的「投資空窗期」⏳。如果在空窗期內市場大幅上漲,你的資產將無法參與其中,造成潛在的機會成本。因此,在決定轉移前,應評估當時的市場環境,盡量避免在市場極度波動時進行操作。
【米拉有料 深度觀點】
MPF轉移是權利,而非義務。在行動前,務必權衡強積金整合好處與潛在的轉移成本及風險。關鍵在於,轉移決策應基於長期的理財目標,而非短期的市場波動。一個深思熟慮的決定,遠比倉促跟風來得重要。
如何選擇新的MPF受託人及計劃?
步驟一:登入「積金易」或受託人平台,比較基金表現
選擇新計劃的第一步,是比較基金表現。自2025年起全面實施的「積金易」(eMPF)平台,極大地方便了使用者。你可以直接在平台上比較不同受託人提供的基金,查閱其過往的長、中、短期回報。切記,過往表現雖不代表未來,但仍是評估基金管理能力的重要參考。你也可以到各受託人網站或積金局的官方網站查閱相關數據。
步驟二:比較基金管理費及行政費(FER)
費用是侵蝕你退休回報的元兇!「基金開支比率(Fund Expense Ratio, FER)」是一個總括所有費用的指標,包括管理費、行政費、受託人費等。FER愈低,代表你的投資成本愈少。在比較計劃時,應將FER作為核心考量因素之一。即使是0.1%的費用差異,經過三、四十年的複利效應,對最終的退休儲備影響也極為巨大。
步驟三:檢視基金選擇的多樣性與服務質素
一個好的MPF計劃,應提供多元化的基金選擇,涵蓋不同資產類別(股票、債券、混合資產等)及不同風險等級,以配合你不同人生階段的理財需求。此外,受託人的客戶服務質素、網上平台的易用性、資訊透明度等,也是不可忽視的軟實力。
【米拉有料 深度觀點】
選擇MPF計劃如同選擇長期的理財夥伴。切勿只看單一指標,例如只追逐短期回報冠軍。一個理想的計劃應該是「低收費、中上表現、選擇多元、服務優質」的綜合體。利用「積金易」平台提供的比較工具,做個精明的消費者。
手把手MPF轉移流程教學
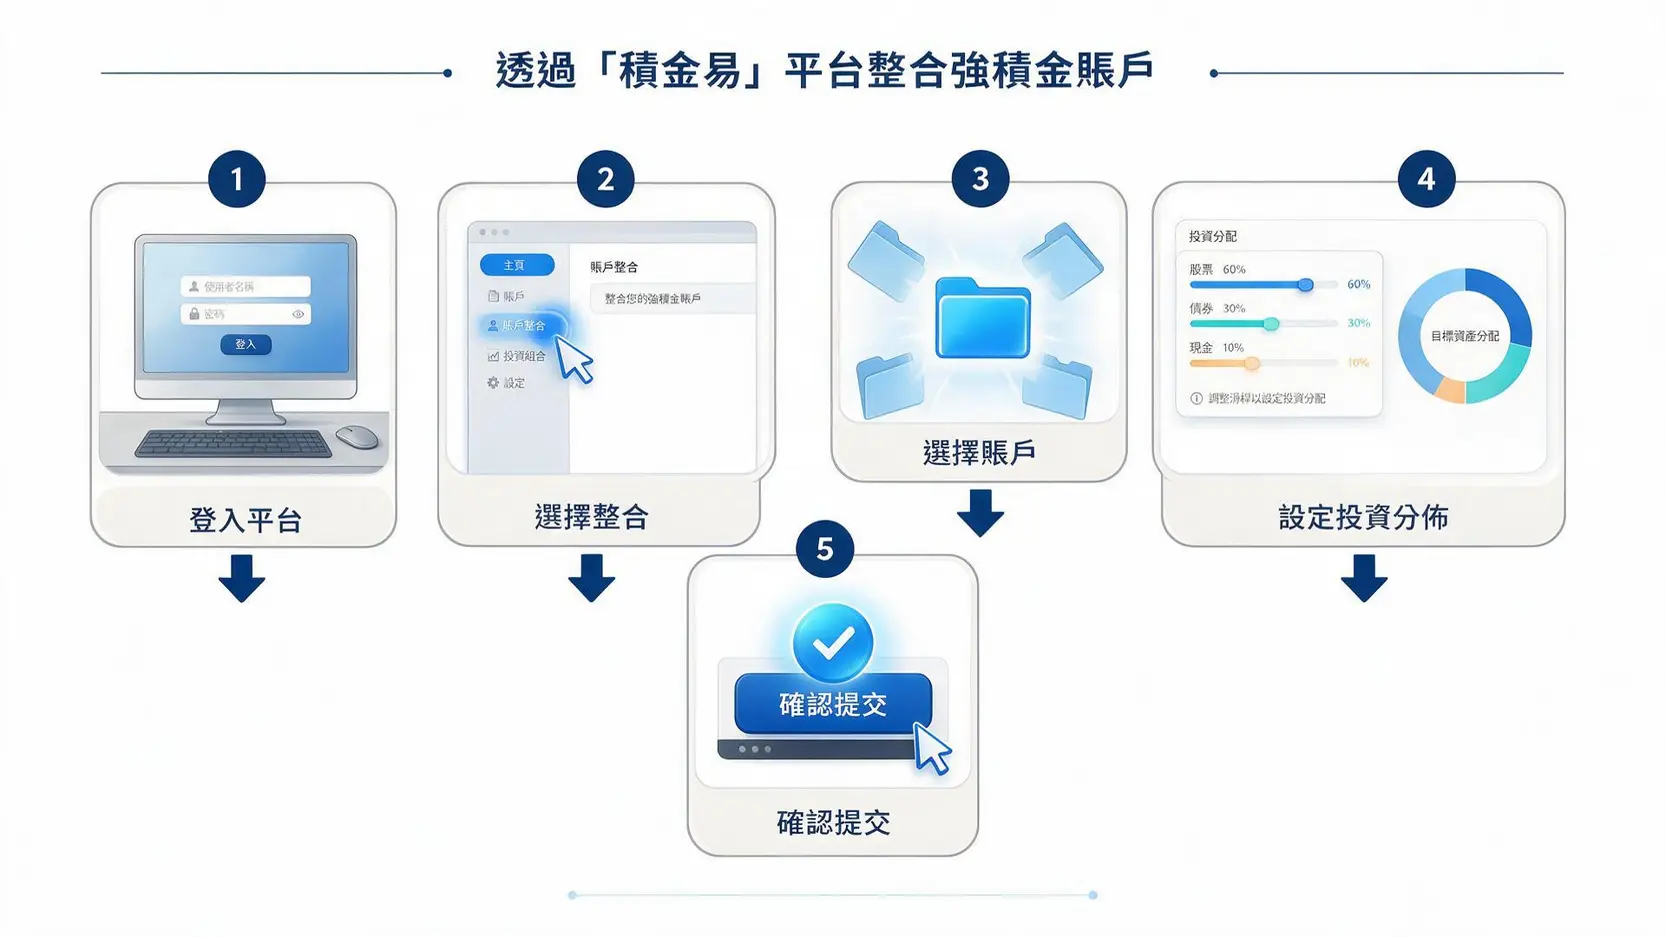
情境一:透過「積金易」平台進行帳戶整合
自2026年的今天,絕大部分打工仔已可透過官方的「積金易」平台進行MPF帳戶整合,這也是最推薦的方式。流程非常簡單:
- 登入平台: 使用你的個人帳戶登入「積金易」平台。
- 選擇整合: 在主頁面找到「帳戶整合」或類似選項。
- 選擇帳戶: 平台會列出你名下所有的MPF帳戶。勾選你希望轉出的舊帳戶,並選擇要轉入的目標帳戶。
- 設定投資分佈: 選擇轉入資金後,在新計劃中的基金投資組合。
- 確認提交: 核對所有資料無誤後,提交申請即可。平台會自動處理後續的轉移程序。
情境二:填寫轉移表格的注意事項
若然不習慣使用電子平台,你仍然可以透過傳統方式填寫表格。你需要向「新」受託人索取一份「計劃成員資金轉移申請表」。填寫時務必注意:
- 資料準確: 姓名、身份證號碼、原受託人名稱、舊帳戶號碼等資料必須完全正確,否則申請會被拒絕。
- 簽名一致: 表格上的簽名式樣,必須與你留在「舊」受託人處的簽名紀錄一致。
- 寄送地址: 將填妥的表格直接交給「新」受託人,而不是舊的受託人或積金局。
差異化亮點:轉移MPF慳錢清單 – 如何將轉移成本降到最低?
想在MPF轉移中做到最精明?這份清單請務必收藏:
- ✅ 優先選擇低收費基金: 這是最直接、最長效的慳錢方法。
- ✅ 避免在市場高位轉倉: 如市場處於歷史高點,可考慮分批轉移或稍作等待,減低「高賣低買」的風險。
- ✅ 利用「積金易」平台: 平台操作方便快捷,能縮短「投資空窗期」。
- ✅ 核對新計劃的優惠: 部分受託人可能為新轉入的客戶提供基金單位回贈或費用減免,不妨多加比較。
- ❌ 不要頻繁轉換: MPF是長期投資,不應因短期市場波動而頻繁轉會,否則只會增加交易成本和風險。
【米拉有料 深度觀點】
MPF轉移的流程在「積金易」平台推出後已大幅簡化。最大的挑戰不再是「如何做」,而是「為何做」與「何時做」。成功的轉移,源於清晰的目標和周詳的計劃。將其視為一次個人財務的年度盤點,而非一次投機操作。
強積金轉移收費常見問題 FAQ
Q:強積金轉移需要收費嗎?
A:根據法例,受託人不能就成員轉移強積金收取任何直接的行政費或手續費。不過,轉移過程中因基金「先賣出、後買入」所產生的買賣差價,是潛在的隱藏成本,其金額視乎市場波動而定。
Q:整個MPF轉移過程需要多長時間?
A:一般而言,整個轉移過程大約需要2至3星期。若透過「積金易」平台操作,處理時間有望縮短。如果提交的資料有誤或不完整,則需要更長的時間處理。
Q:轉工後,舊公司的MPF應該如何處理?
A:當你離職後,舊僱主為你開立的供款帳戶會自動變成「個人帳戶」。你應盡快將這個個人帳戶的結餘,轉移至你新公司的供款帳戶,或轉移到你選定的另一個表現更佳的個人帳戶中,以方便集中管理。
Q:「積金易」平台安全嗎?用它來轉移MPF有什麼好處?
A:「積金易」是積金局指定的官方中央平台,採用了高級別的網絡安全技術,以保障用戶資料和資產安全。使用它的最大好處是方便、快捷、準確。你可以在單一平台上管理所有帳戶,減少填寫表格出錯的機會,並可能縮短轉移過程中的「投資空窗期」。
結論與投資提醒
總括而言,強積金轉移並非想像中複雜,關鍵在於事前做好功課,清晰了解強積金轉移收費、潛在風險和最新的MPF轉移流程。定期檢視並整合你的MPF帳戶,是主動管理退休財富的重要一步。隨著2026年「積金易」平台的全面普及,管理MPF已變得前所未有的簡單。立即行動,為自己選擇一個收費合理、表現優良、服務到位的強積金計劃,為你的退休生活穩健增值。
風險提示:本文內容僅供參考,不構成任何投資建議。基金價格可升可跌,過往表現並非未來回報的保證。在作出任何投資決策前,請務必細閱相關銷售文件,並按自身財務狀況及風險承受能力進行獨立評估。