
嗨,我是Mila!你是不是也常在新聞裡看到「定存」這兩個字,卻又覺得它好像有點「雞肋」?特別是這陣子市場熱議的各種銀行優惠方案,像是台新Richart之前推出的高利定存,總是讓人既好奇又有點卻步。我的投資路上,也曾經歷過那種想追快、想拼運氣的心情,結果往往被市場情緒牽著走,波動一大就亂了方寸。
後來我才明白,投資真的不是靠運氣,而是靠「紀律」與「方法」。而定存,這個看似最簡單的工具,其實就是養成穩健投資心態的第一步。它不一定能讓你一夜致富,但絕對能為你的財務打下堅實的基礎,提供一份難得的「心靈安定」。
這篇筆記,我想跟你聊聊關於台新銀行與Richart的定存,以及2026年的市場裡,我們該如何看待定存這項工具。雖然我們無法預測未來,但透過冷靜分析與策略規劃,我相信定存依然能為我們的資產帶來穩定的成長。
定存,是「放慢節奏」的第一步嗎?
在現今這個資訊爆炸的時代,每天都有各種投資機會在眼前晃動,高報酬的誘惑總是讓人心癢癢。我曾經也是那樣,總覺得定存利率不高,錢放進去好像也賺不了多少,不如拿去衝刺其他高風險高報酬的商品。
但幾次被市場洗禮後,我漸漸理解到,投資不是只看報酬率,更要看風險承受度與心理壓力。對我來說,定存的意義不只在於保本,更在於它提供了一種「放慢節奏」的空間。它像是一個穩固的錨,讓我的資金不至於在市場風浪中迷失方向,也為我儲備了緊急備用金,避免在急需用錢時被迫賣出其他投資部位。
💡 個人觀察:定存看似報酬不高,但在高通膨與市場不確定性增加的時期(例如2026年),它作為資產配置中的「防禦型」工具,能有效降低整體投資組合的波動性。這就像心理學說的「安全感」,對我們在財務決策上,能起到很重要的穩定作用。
📝 定期存款 vs. 定期儲蓄存款:你分清楚了嗎?
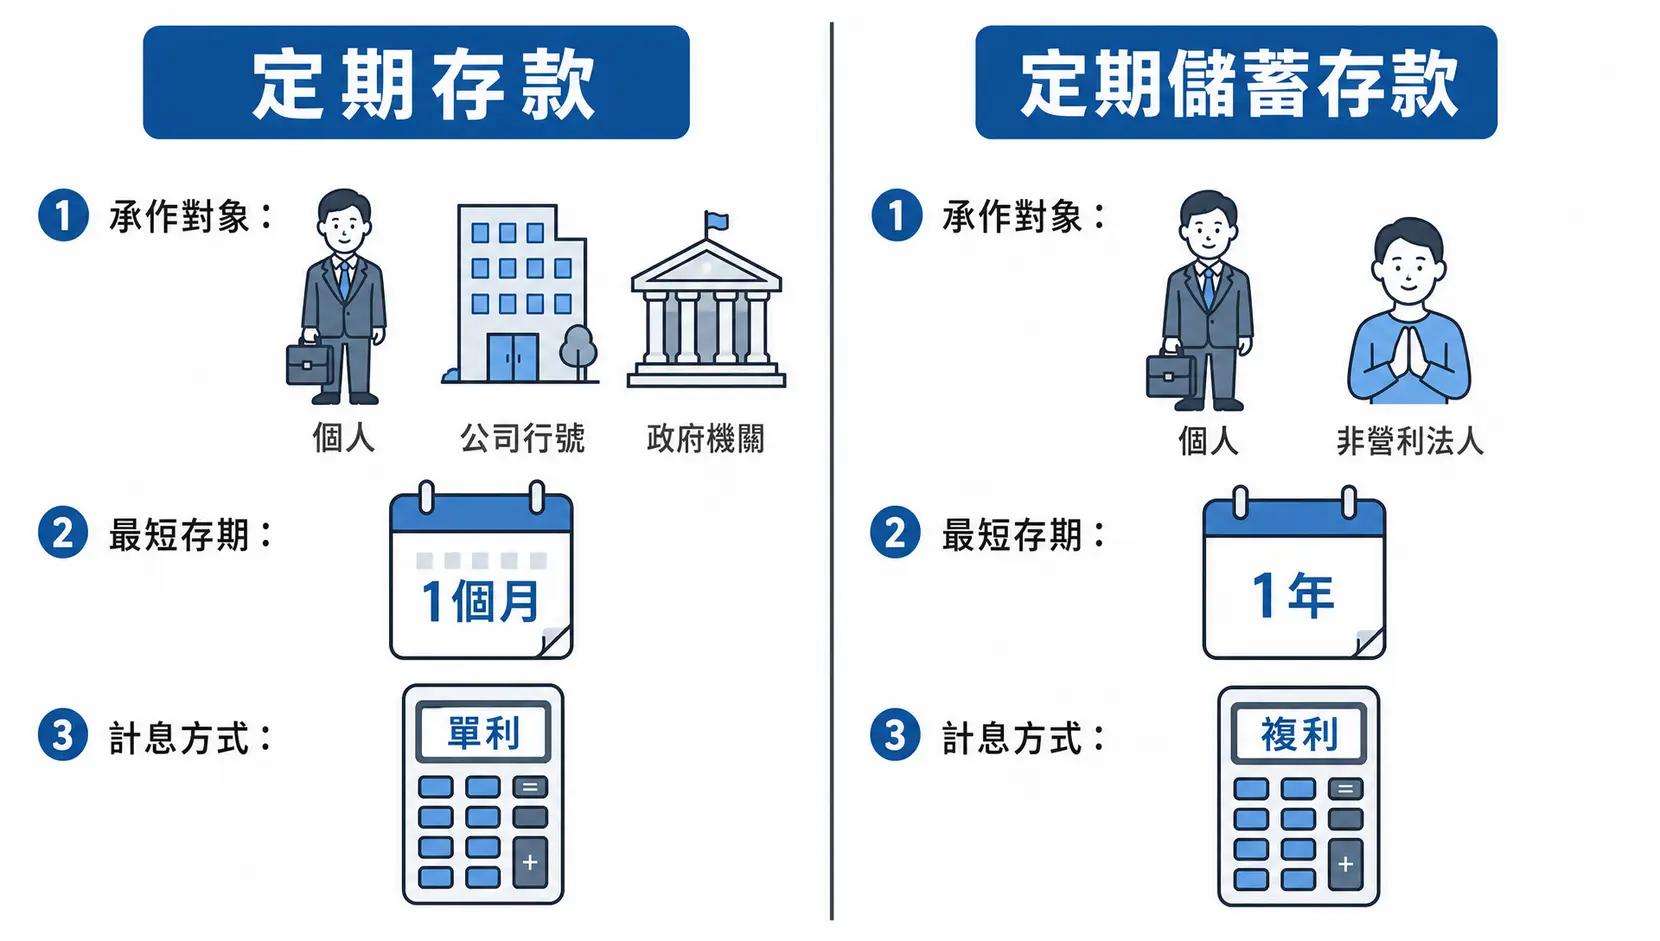
在台新或其他銀行辦理定存時,你可能會看到「定期存款」和「定期儲蓄存款」這兩種選擇,它們之間有些細微的差異:
| 比較項目 | 定期存款 | 定期儲蓄存款 |
|---|---|---|
| 承作對象 | 個人、公司行號、政府機關 | 個人、非營利法人 |
| 最短存期 | 1個月 | 1年 |
| 計息方式 | 通常採單利計息 | 通常採複利計息,利息併入本金滾存 |
簡單來說,如果你是個人戶,且存款金額不大、希望利息能滾存,那麼「定期儲蓄存款」會是比較常見的選擇。這也是為什麼你身邊很多朋友常談論的定存,其實多半是指定期儲蓄存款。
解讀台新與Richart的定存優勢與限制
談到定存,台新銀行與旗下的數位銀行Richart絕對是許多台灣讀者會考慮的選項。近年來,Richart在數位金融服務上確實下了不少功夫,推出過許多吸引人的優惠專案。我觀察到,大家在選擇銀行定存時,通常最關心的就是「利率」和「便利性」。
💰 台新與Richart定存的吸引力在哪?
台新銀行作為傳統大銀行,其定存產品線完整且穩定,提供多種天期與計息方式。而Richart作為數位帳戶的佼佼者,則以其高彈性與數位化的便利性著稱:
便利承作
Richart App 就能完成定存承作,無須臨櫃,省下不少時間,這對於像我這種90後、習慣數位操作的人來說非常友善。
門檻較低
相較於某些銀行高門檻的優利定存,Richart有時會推出最低一萬元就能承作的專案,讓小資族也能輕鬆參與。
優利專案
Richart 會不定期推出限時、限額的新台幣或外幣優利定存專案,例如2026年5月曾推出的6個月期2.2%新台幣優利定存。不過這些專案通常有資金限制或活動期間,需要多加留意。
活存優勢
Richart的優利活儲(如優利子帳戶最高3.5%)也很受歡迎,讓你在定存之外的閒置資金也能享有較高利率。
⚠️ 留意這裡:定存的潛在限制與風險
雖然定存穩定安全,但還是有一些地方是你我在規劃時需要特別留意的:
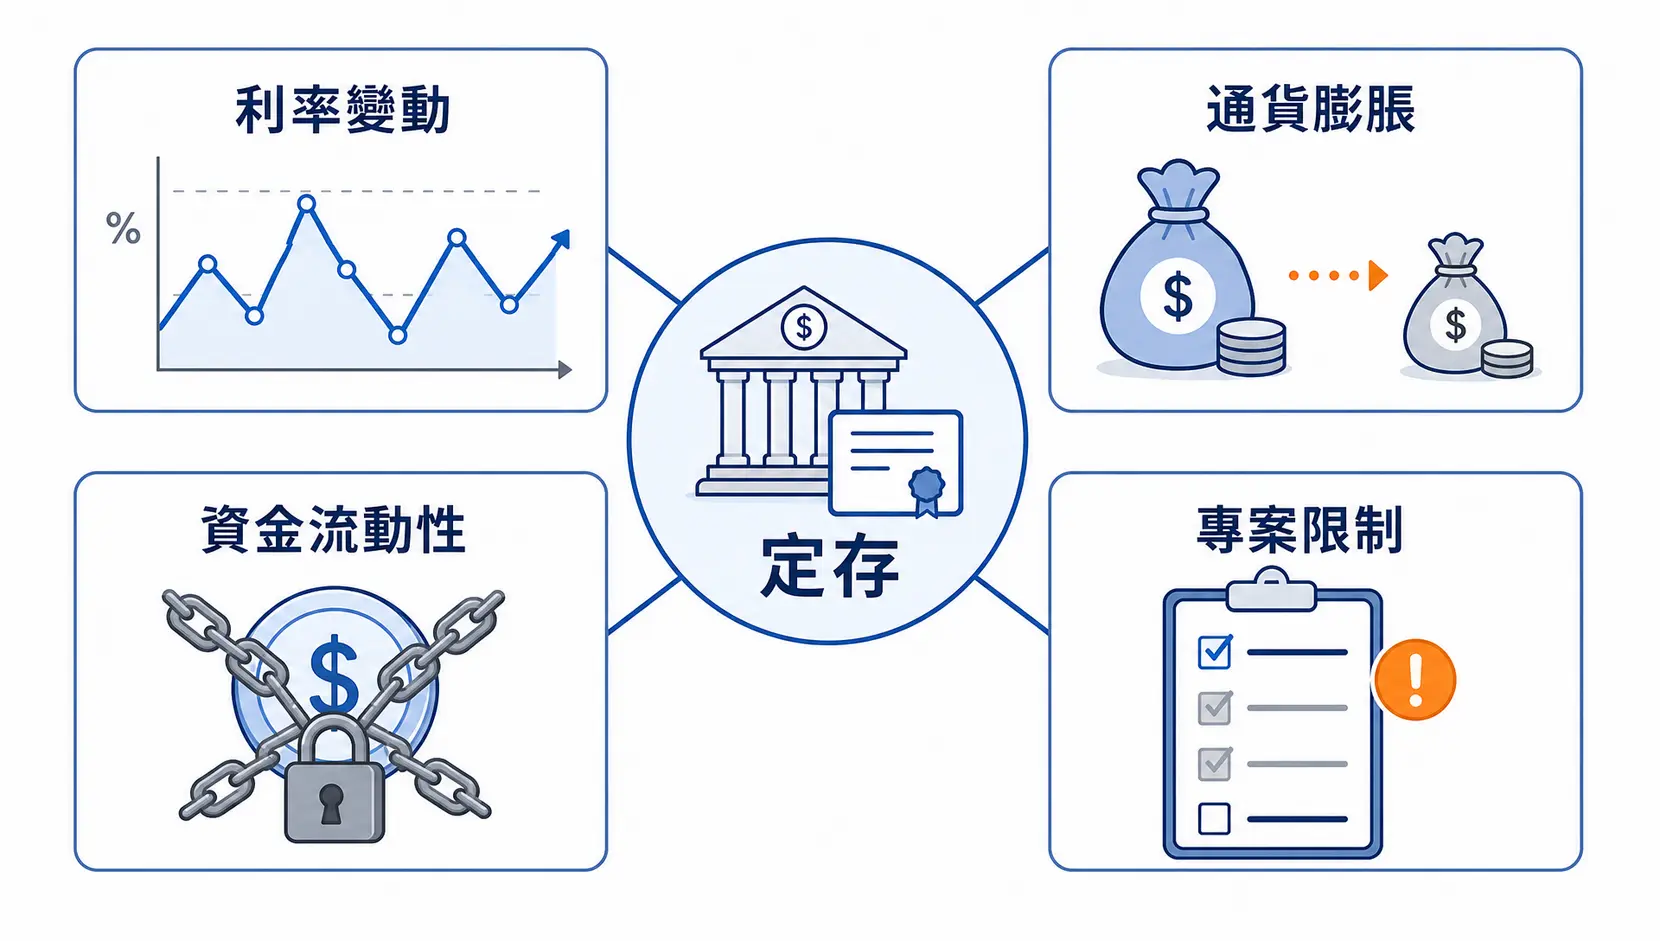
利率變動:市場利率隨時在變。如果你選擇固定利率,未來若升息,你就可能錯過更高的利息;反之,若選擇機動利率,降息時利息也會跟著減少。
通貨膨脹:這是定存最常被詬病的一點。即使有利息收入,但如果通膨率高於定存利率,你的實質購買力其實是縮水的。
資金流動性:定存通常有約定期間,如果提前解約,利息會被打折。所以,投入定存的資金,最好是短期內不會動用到的閒置資金。
專案限制:許多高利定存專案都有條件限制,比如「新資金」門檻、存款上限、特定天期等,一定要仔細閱讀方案說明。
【風險提醒】我需要提醒你,雖然定存是相對安全的儲蓄方式,但任何金融產品都應在充分了解其條款與自身需求後再做決定。本文為我的個人心得分享,非投資建議,實際交易前請務必查閱各銀行官方最新資訊並諮詢持牌顧問。
你的定存,可以這樣「聰明」規劃!📊
即使定存利率普遍不高,但只要用對方法,還是能讓你的閒錢發揮最大效益。這幾年下來,我歸納出幾個定存技巧,希望能幫助你:
✅ 技巧一:拆單分批,彈性最高
這是最常見也最實用的定存技巧之一。與其把一筆大額資金綁死在一個定存裡,不如把它拆成好幾筆小額定存,並設定不同的到期日。這樣做的好處是:
- 提高資金彈性:當你急需用錢時,只需要解約其中一筆小額定存,其他定存的利息不受影響。
- 分散利率風險:在升息循環中,你可以讓到期的小額定存滾入更高的利率,享受市場利多。
你可以想像,如果我把100萬分成10筆10萬元的定存,分別設定每個月到期,這樣每個月都會有資金可以活用,同時也享有定存的穩定利息。
⏳ 技巧二:階梯式定存法,讓資金活起來
階梯式定存法是拆單的進階版,主要目標是同時保有較高的利率和資金流動性。做法是將資金分成幾等份,分別存入不同期間的定存,例如1年期、2年期、3年期。當最短期的定存到期時,再將其連本帶利轉存為最長期的定存。透過這種循環操作,你既能享有長期定存的較高利率,每年也都會有定存到期,資金運用上更靈活。
🌍 技巧三:外幣定存,賺匯差也賺利差
如果你的資金有部分是外幣,或者你對外幣市場有基本認識,那麼外幣定存也是一個不錯的選擇。許多銀行會針對特定幣別(如美元)推出高利定存專案,除了賺取利息,未來還有機會賺到匯差。
不過,外幣定存的風險在於匯率波動。如果未來你兌換回台幣時,匯率不如預期,可能會侵蝕掉你的利息甚至本金。因此,操作外幣定存時,我會建議你:
選擇強勢貨幣:選擇相對穩定的主要貨幣,如美元、歐元等。
分散幣別:不要把所有雞蛋放在同一個籃子裡,適度分散外幣幣別。
留意進場時機:在匯率相對低點時換匯,並以長期持有為目標。
【風險提示】外幣定存涉及匯率風險,可能因匯率波動導致本金損失,過往績效不代表未來表現,本文僅為我的個人心得分享,非投資建議,交易前請充分了解相關風險並諮詢持牌顧問。
定存不只存錢,更要存對「心態」💡
從心理學的角度來看,定存不僅僅是一種儲蓄工具,它更是一種培養紀律的投資方式。我曾觀察到許多朋友,包括我自己,在面對市場波動時,很容易陷入情緒的循環:貪婪、恐懼、後悔。而定存,則能幫助我們在這場情緒戰中,保持一份清醒與穩定。
透過定存,你其實在練習以下幾種重要的投資心態:
- 耐心:定存需要等待,這訓練了我們不急於一時的耐心。
- 紀律:定期將一部分收入轉為定存,這本身就是一種財務紀律的建立。
- 安全感:知道有一筆相對安全的資金可以依賴,能降低我們在其他投資上的焦慮感。
- 應對風險:緊急備用金的觀念,能讓我們在生活突發狀況時,有能力應對而不會動搖其他投資。
這份心態的養成,遠比你帳戶裡多出的那幾百塊利息來得重要。它能讓你更好地應對投資世界的起伏,不被短期波動所困擾,真正實現「冷靜分析、穩定成長」的目標。
定存利率怎麼算?別讓利息悄悄溜走!
了解利息如何計算,才能更精準地評估定存的效益。銀行定存的利息計算方式主要分為單利和複利,取決於你是承作「定期存款」還是「定期儲蓄存款」,以及選擇「存本取息」、「整存整付」或「零存整付」。
📊 利息計算基本公式
- 單利:本金 × 年利率 × 存款年限
- 複利:本金 × (1 + 年利率)^存款年限 – 本金
舉例來說,如果你存入新台幣100,000元,年利率1.5%,存期一年:
| 計息方式 | 計算範例 (10萬元, 1.5%年利率, 1年) |
|---|---|
| 單利 (例如定期存款) | 100,000 × 0.015 × 1 = 1,500元 |
| 複利 (例如定期儲蓄存款) | 100,000 × (1 + 0.015)^1 – 100,000 = 1,500元 (一年期單複利相同,長期差異才明顯) |
在實際操作中,銀行都會提供線上定存利息試算工具,你可以輸入存款金額、利率和存期,它就會自動幫你算出預期的利息,非常方便。
【我的筆記】每次我在規劃定存時,都會用這些工具多方試算,比較不同天期和方案的利息差異。這能幫助我更理性地做出選擇,而不是盲目跟從市場上「最高利率」的口號。
結論:定存是投資旅程中的一份「陪伴」
在我的投資旅程中,定存從來不是最耀眼的那一個,但它卻是最可靠的陪伴。它教會我紀律、耐心,也給了我面對市場波動的底氣。台新銀行和Richart在定存領域提供了多樣的選擇,無論你是追求穩定,還是希望透過數位工具享有便利,都能找到適合自己的方案。
記住,投資的路不必孤單,也不必追快。慢慢來,整理好你的思緒,找到適合自己的節奏。定存,就是這樣一個能讓你放慢腳步、重新整理的角落。希望我的這份筆記,能帶給你一些新的啟發。
台新銀行一年定存利率是多少?
台新銀行的新台幣定存利率會根據市場狀況、中央銀行政策及存款天期、金額等因素浮動。建議你直接前往台新銀行官方網站的「臺幣存款牌告利率」或「定存利息試算」頁面查詢最新的即時利率資訊。例如,根據過去的資料,不同天期的利率會有差異,且特殊專案會有優惠利率。
2026年台幣定存利率哪家銀行比較高?
2026年各家銀行的台幣定存利率競爭依然激烈。通常數位銀行會推出較具吸引力的活存或定存優利專案來吸引新戶或新資金,例如Richart曾推出的高利專案。傳統銀行則可能在大額存款或特定活動期間提供優惠。我建議你可以在網路搜尋「2026台幣定存利率比較」或參考各大財經網站的定期整理,並重點關注各銀行官網公布的最新優惠活動,因為利率隨時可能調整。
100萬定存一年利息多少錢?
100萬定存一年的利息金額,會根據你選擇的銀行、定存方案和當時的年利率而定。計算方式是「本金 × 年利率」。舉例來說,如果年利率是1.5%,那麼100萬存一年的利息約為100萬 × 1.5% = 15,000元。但這只是基本計算,實際情況還要考量計息方式(單利或複利)、稅額等。使用銀行的線上利息試算工具會更精確。
台新銀行的定期存款利率是多少?
台新銀行的定期存款利率會依據存款天期(如1個月、3個月、6個月、1年等)、存款金額大小以及你是選擇固定利率或機動利率而有所不同。此外,台新銀行和Richart也會不定期推出限時的優利專案。最準確的方式是查詢台新銀行官方網站的「臺幣存款牌告利率」頁面,或直接登入Richart App查看最新的專案利率。