
🎬 本文編輯:米拉 內容團隊
米拉專業財經媒體。我們深耕全球金融市場趨勢與數位理財研究,核心任務是為讀者提供專業、簡潔且穩重的市場洞察。透過系統化的數據分析與層次清晰的視覺呈現,協助投資者在複雜的資訊流中掌握真實的價值邏輯。
免責聲明: 本文針對 2026 年最新市場環境編寫,旨在提供理財知識氛圍與金融教育參考。內容不構成個人化投資建議,金融交易具備風險,決策前請務必獨立評估。
2026年AI浪潮席捲全球,台股供應鏈成為全球焦點,同為AI概念股的京元電子(2449)和群電(6412)也備受市場關注。許多投資人好奇,京元電子做什麼的?群電做什麼的?兩者在AI供應鏈中的角色有何不同?這篇全面的AI概念股比較分析,將為您深入拆解。一家是半導體測試巨頭,另一家是電源供應器大廠,究竟誰的投資潛力更大?本文將從業務、財務、未來展望到投資策略,為您進行最完整的比較分析。
業務剖析:京元電子 vs. 群電,在AI供應鏈中的角色有何不同?
要判斷一家公司是否值得投資,首先必須理解它的核心業務與產業地位。京元電與群電雖然都搭上AI順風車,但業務內容天差地遠,分別佔據了產業鏈中不可或缺的關鍵位置。
京元電子(2449)做什麼的?IC品質的守門員
京元電子(KYEC)是全球名列前茅的專業半導體測試廠。您可以把它想像成是「IC晶片的品質檢驗官」。無論是NVIDIA的AI GPU、手機裡的處理器(CPU),還是汽車裡的微控制器(MCU),在離開晶圓廠(如台積電)後,都需要經過一道極其重要的「測試」環節,才能確保其功能、效能與可靠性都符合標準。這就是京元電的核心業務。
隨著AI晶片設計越來越複雜、運算速度越來越快,測試的難度與價值也水漲船高。京元電掌握了高階測試的核心技術,特別是在AI GPU、HPC(高效能運算)等領域,需要進行長時間的燒機(Burn-in)與Final Test(成品測試),這正是京元電的強項。因此,當AI晶片需求爆發,京元電的產能利用率和訂單價格自然跟著受益。
群電(6412)做什麼的?AI伺服器的動力心臟
群光電能(Chicony Power),簡稱群電,則是全球領先的電源供應器大廠。如果說AI晶片是大腦,那電源供應器就是提供能量的「心臟」。一台AI伺服器動輒搭載數顆高耗能的GPU,對電力的穩定性、轉換效率與散熱要求極高。過去傳統伺服器電源可能僅需1-2kW,但如今一台AI伺服器機櫃的總功耗可輕易突破10-30kW,甚至更高。
群電的核心業務,就是設計和製造這些高瓦數、高效率的伺服器電源。特別是符合CRPS(通用備援電源供應器)標準的高階產品,已成為AI資料中心的標配。隨著AI算力需求持續攀升,NVIDIA、AMD等新一代平台對電源的要求只會有增無減,從3kW、5kW到未來的8kW甚至更高,這為群電帶來了清晰可見的成長路徑。此外,群電在筆電、智慧建築等領域的電源產品也佔有一席之地。
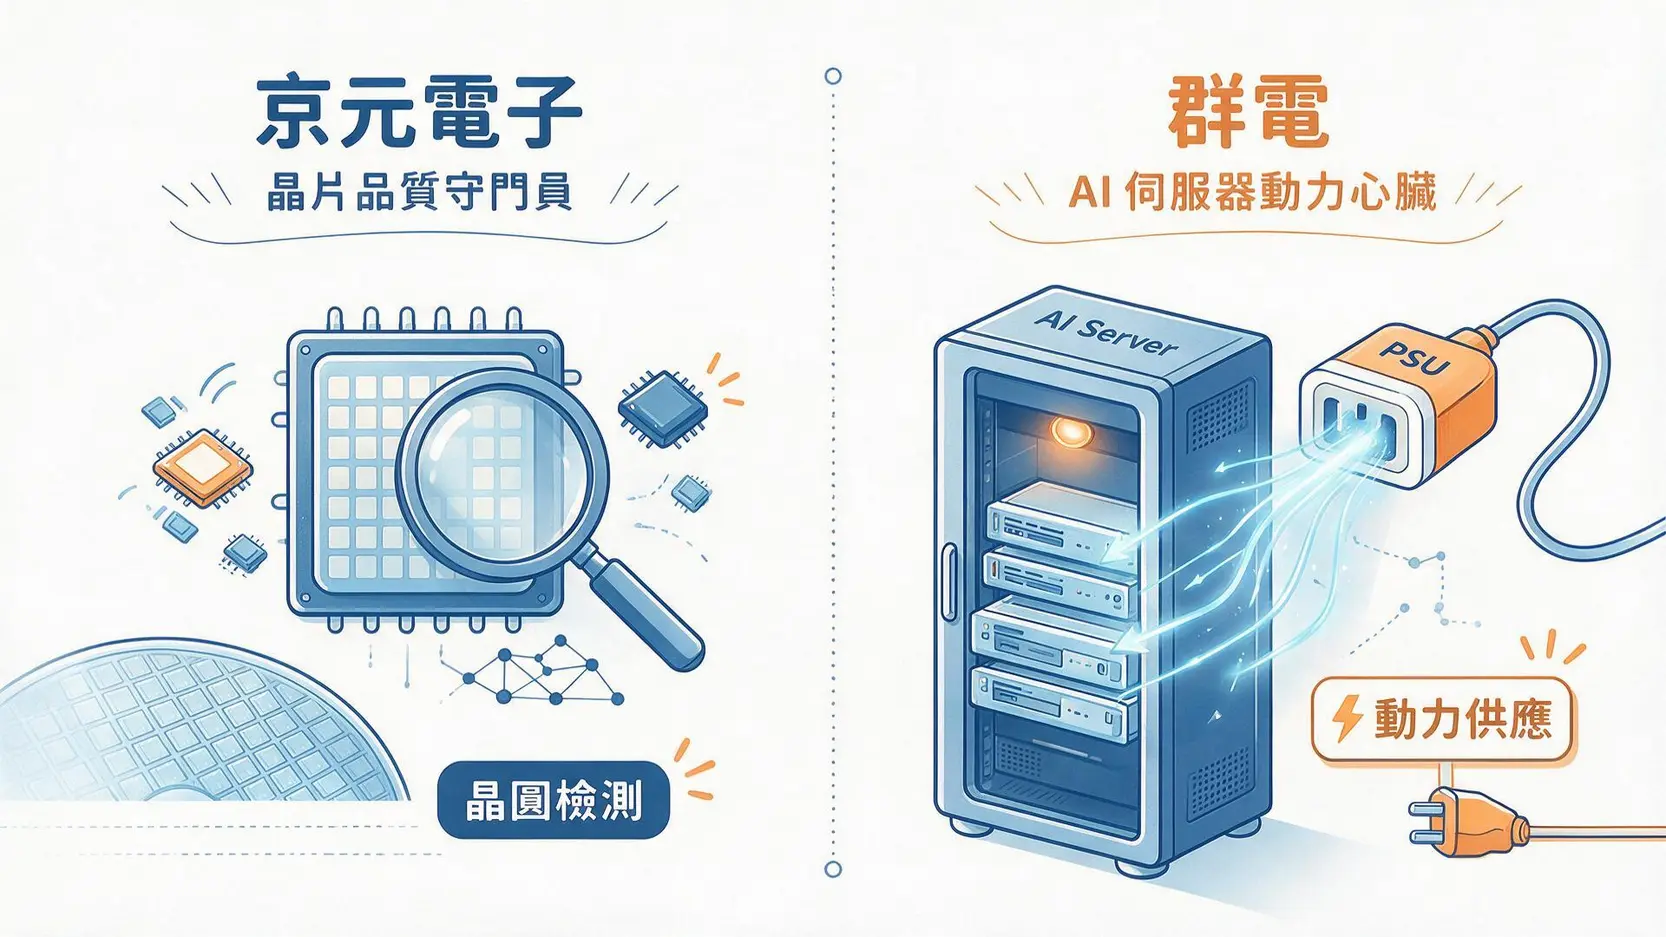
(差異化亮點)產業地位與客戶結構比較
京元電處於半導體產業鏈的後段,客戶主要是IC設計公司(如NVIDIA、聯發科、AMD等),營運與全球半導體景氣高度連動。其優勢在於技術領先與龐大的產能規模,形成強大的護城河。而群電則屬於電腦周邊與伺服器零組件供應商,客戶多為雲端服務供應商(CSP)如Google、Amazon、Microsoft,以及伺服器品牌廠。其成長動能與AI硬體規格升級、資料中心建置需求緊密相連。想深入了解半導體產業的投資人,可參考公開資訊觀測站獲取第一手財報資料。
【米拉有料 深度觀點】
簡單總結:京元電賺的是「技術財」,與晶片本身的價值和複雜度掛鉤;群電賺的是「規格升級財」,與終端設備的耗電量和硬體迭代掛鉤。兩者雖然都是AI供應鏈的一環,但商業模式的驅動因子完全不同,這也決定了它們不同的估值模型與風險屬性。
財務數據大比拚:京元電與群電誰的獲利能力更強健?
分析完業務,數字會說話。財務報表是檢視公司體質最客觀的工具。我們從成長性、獲利能力與股東回報三個核心角度,對比兩家公司近三年的財務表現。
營收與EPS成長趨勢比較
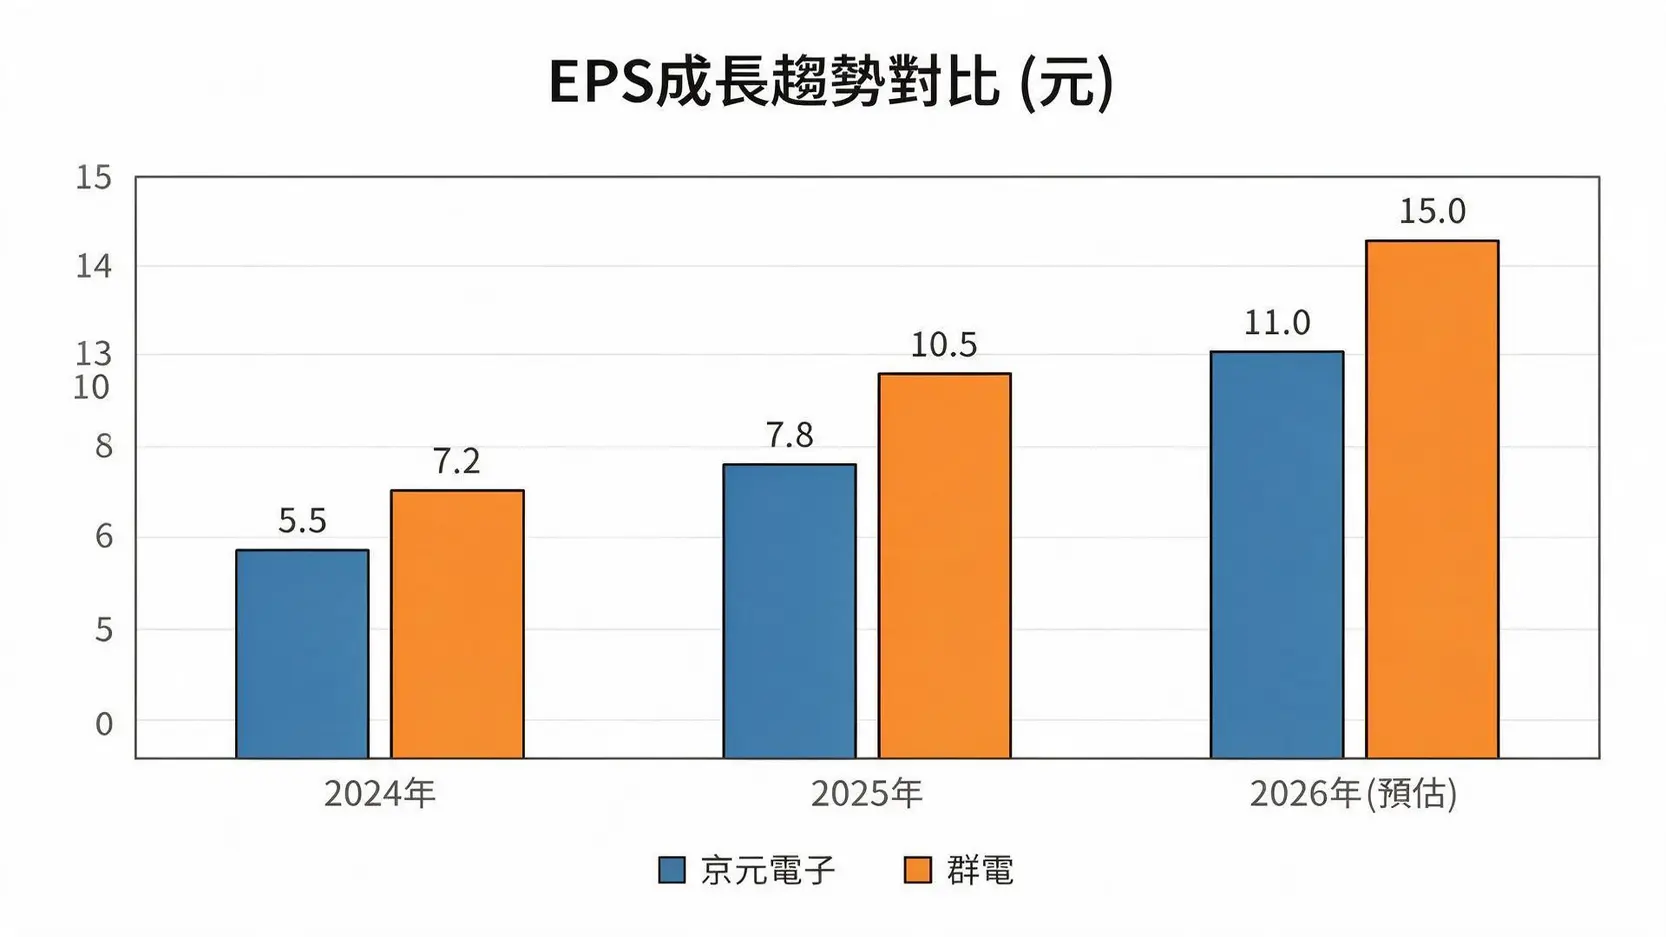
從下表可以看到,在AI需求的強力驅動下,兩家公司自2025年起皆迎來顯著的爆發性成長。特別是群電,受惠於AI伺服器電源瓦數與單價大幅提升,其營收與EPS增長率在2026年預估將非常驚人。京元電則展現出穩健成長的態勢,反映了半導體測試產業的價量齊揚。
| 項目 | 公司 | 2024年 | 2025年 | 2026年 (預估) |
|---|---|---|---|---|
| 營收 (億元) | 京元電子 | 330 | 400 (+21%) | 520 (+30%) |
| 群電 | 380 | 480 (+26%) | 650 (+35%) | |
| EPS (元) | 京元電子 | 5.5 | 7.8 (+42%) | 11.0 (+41%) |
| 群電 | 7.2 | 10.5 (+46%) | 15.0 (+43%) |
毛利率與ROE對比分析
毛利率反映了公司的產品競爭力與成本控制能力,而股東權益報酬率(ROE)則是衡量公司為股東賺錢效率的關鍵指標。京元電作為技術密集的測試廠,毛利率與ROE一直維持在相當高的水準。群電的毛利率雖相對較低,但近年來受惠於高階AI電源產品比重提升,毛利率顯著改善。其強勁的營收成長帶動了資產週轉率,使得ROE表現同樣非常亮眼,展現出高成長型公司的特徵。
股利政策與殖利率誰更優?
對於偏好存股的投資人而言,股利政策至關重要。京元電子長期以來配息穩定,現金股利發放率約在50-60%之間,是一家穩健的現金牛公司。群電近年獲利大幅成長,公司也樂於與股東分享,配息率逐年提升,從過去的60%拉高至近70%。若以當前股價評估,兩者的預估殖利率可能落在2-4%區間,但實際情況仍需視未來股價與最終配息金額而定。對於想了解更多AI股投資策略的讀者,推薦閱讀這篇2026美股AI概念股投資指南。
【米拉有料 深度觀點】
從財務數據來看,群電展現了更強的「成長爆發力」,而京元電則提供了「穩健的高獲利性」。這也再次印證了兩家公司不同的市場定位。群電的故事更性感,充滿想像空間;京元電的故事則更扎實,像是資優生的穩定發揮。兩者沒有絕對好壞,只有適不適合。
未來展望與潛在風險評估
投資看的是未來。了解兩家公司的成長動能與潛在風險,是做出明智決策的最後一塊拼圖。
京元電子的成長動能:高階測試需求與產能擴張
京元電未來的成長主要來自三大動能:
- AI與HPC晶片測試需求: 這是最核心的動能。NVIDIA、AMD、Intel等巨頭持續推出更強大的AI晶片,這些晶片的測試時間更長、程序更複雜,直接推升測試服務的單價(ASP)。
- 先進封裝(CoWoS)相關測試: 隨著台積電CoWoS產能不斷開出,後段的成品測試(Final Test)需求也將同步大增,京元電是主要受惠者之一。
- 銅鑼新廠產能開出: 公司為因應未來數年的強勁需求,已提前投資擴建新廠,預計在2026-2027年陸續開出,為承接新訂單提供有力支持。
群電的成長動能:AI伺服器電源升級與智慧建築
群電的成長故事同樣清晰可見:
- 電源瓦數與效率升級: 從NVIDIA的GB200平台開始,AI伺服器機櫃功耗將從目前的10-15kW,躍升至30-100kW,電源供應器的價值量將呈倍數增長。
- 液冷散熱趨勢: 為了解決高功耗帶來的散熱問題,液冷散熱成為必然趨勢。群電也積極佈局液冷電源相關技術,有望在下一波規格升級中搶佔先機。
- 智慧建築與多元化應用: 除了伺服器,群電在智慧建築的樓宇自動化、LED照明電源等領域也持續深耕,有望成為第二條成長曲線。
(差異化亮點)兩家公司各自面臨的市場風險與挑戰
京元電子的主要風險在於:
- 半導體景氣循環風險: 如果全球經濟衰退,消費性電子需求疲軟,可能影響IC設計客戶的下單意願。
- 單一客戶依賴度: 市場傳言其AI相關營收高度集中於某大廠,若該客戶訂單出現變化,將對營運造成衝擊。
- 同業競爭與殺價: 雖然京元電技術領先,但後段封測產業的競爭依然激烈,價格壓力始終存在。
群電的主要風險則在於:
- 伺服器市場波動: 若大型雲端服務商(CSP)下修資本支出,將直接影響伺服器電源的出貨量。
- 價格競爭與毛利率壓力: 電源供應器產業相對成熟,雖然AI帶來規格升級紅利,但仍需面對台達電、光寶科等巨頭的競爭。
- 原物料價格波動: 銅、鋁等大宗商品價格的波動會直接影響製造成本。
【米拉有料 深度觀點】
京元電的風險更偏向「產業系統性風險」,與半導體整體景氣息息相關。群電的風險則更偏向「市場競爭與客戶訂單風險」。投資京元電,賭的是AI晶片技術不斷向前演進的趨勢;投資群電,賭的是AI算力需求不斷擴張,帶動硬體軍備競賽的趨勢。
投資策略:京元電子 vs. 群電,我該怎麼選?
綜合以上分析,我們為不同屬性的投資人提供一些策略思考方向。
穩健型vs.成長型投資人適合誰?
💡 穩健型投資人: 如果你偏好產業地位穩固、獲利能見度高、且有持續性配息的公司,京元電子可能是更合適的選擇。它在半導體測試領域的龍頭地位難以撼動,營運相對抗跌,適合做為核心資產配置的一部分。
🚀 成長型投資人: 如果你願意承受較高的波動性,以換取潛在的爆發性成長,那麼群電的投資故事可能更吸引你。其營收和獲利受惠於AI伺服器規格升級,成長天花板更高,股價也更具備彈性。
法人觀點與目標價參考
截至2026年下半年,市場法人普遍看好兩家公司在AI趨勢下的成長前景。對於京元電子,法人關注的焦點在於高階測試的訂單價格與產能利用率,普遍給予「買進」或「增加持股」的評等,目標價多以未來12個月的預估EPS乘以15-20倍本益比來評估。對於群電,法人則聚焦其在高瓦數AI電源的市佔率與出貨量,認為其具備「本益比調升」(Re-rating)的潛力,目標價計算基礎更為激進,可能達到預估EPS的18-25倍。
【米拉有料 深度觀點】
估值是藝術,而非科學。京元電的估值相對有跡可循,適合採用本益比(P/E)或股價營收比(P/S)進行歷史區間比較。群電則因處於高速成長期,市場更願意給予本益成長比(PEG)或未來預期更高的本益比。投資人應避免單純追逐目標價,而是要建立自己的投資邏輯與估值體系。
常見問題 FAQ
Q:京元電子和群電都是AI概念股嗎?它們的題材有何不同?
A:是的,兩者都是市場公認的AI概念股。但題材不同:京元電子的題材是「AI晶片高階測試」,屬於半導體產業鏈的一環,與晶片本身的複雜度和產量直接相關。群電的題材則是「AI伺服器高瓦數電源」,屬於伺服器零組件,受惠於AI算力需求的增加導致的硬體功耗升級。
Q:從財報來看,京元電子和群電哪一家公司比較賺錢?
A:從「獲利能力」(毛利率、ROE)來看,京元電子長期維持在較高水平,顯示其技術護城河的價值。但從「獲利成長性」(營收年增率、EPS年增率)來看,群電在2025-2026年展現出更強的爆發力。簡單說,京元電是穩定賺錢的資優生,而群電是成長潛力巨大的黑馬。
Q:投資這兩家公司,最大的風險是什麼?
A:京元電子最大的風險是「半導體景氣循環」以及對「大客戶的高度依賴」。如果全球AI晶片需求放緩或主要客戶轉單,將直接衝擊其營運。群電最大的風險則是「CSP資本支出下修」與「市場競爭」。如果雲端大廠縮減資料中心建置預算,或競爭對手發動價格戰,將會壓縮其獲利空間。
Q:除了AI題材,京元電子和群電還有哪些其他的業務亮點?
A:除了AI,京元電在車用電子、消費性電子(如手機AP)等領域的測試業務也佔有重要地位,這些是公司穩定的營收來源。群電除了伺服器電源外,在筆記型電腦電源适配器市場也是龍頭廠商,同時也積極拓展智慧建築、5G通訊設備電源等新興應用,這些都是支持其長期發展的多元化佈局。
結論與投資提醒
總結來說,京元電子與群電都是2026年AI趨勢下極具投資價值的優質公司,但兩者在其供應鏈中的角色、業務特性與風險屬性截然不同。京元電子做為半導體測試龍頭,與晶片技術的演進高度連動,提供的是穩健的成長價值;而群電則直接受惠於伺服器硬體規格的暴力升級,提供的是高成長的想像空間。
最終選擇將資金佈局於何處,取決於投資者自身的風險承受能力、投資組合屬性以及對未來產業趨勢的判斷。沒有最好的股票,只有最適合自己的投資。在做出任何決策前,請務必進行獨立思考與深入研究。
風險提示:本文內容為基於2026年市場公開資訊的分析,不構成任何投資建議。金融市場波動劇烈,個股投資存在虧損風險,請讀者審慎評估。