
🎬 本文編輯:米拉 內容團隊
米拉專業財經媒體。我們深耕全球金融市場趨勢與數位理財研究,核心任務是為讀者提供專業、簡潔且穩重的市場洞察。透過系統化的數據分析與層次清晰的視覺呈現,協助投資者在複雜的資訊流中掌握真實的價值 logique。
免責聲明: 本文針對 2026 年最新市場環境編寫,旨在提供理財知識氛圍與金融教育參考。內容不構成個人化投資建議,金融交易具備風險,決策前請務必獨立評估。
想分散投資風險,一次掌握全球龍頭企業的增長潛力嗎?環球股票基金正是許多聰明投資人的理想選擇。但市面上基金選項五花八門,對於初入市場的投資者,如何選擇基金才不踩雷?尤其關鍵的基金收費更是侵蝕回報的隱形殺手。這篇文章將由淺入深,帶你學會運用5個關鍵指標,輕鬆篩選出最適合你的環球股票基金,讓你第一次投資全世界就上手!
為什麼要投資環球股票基金?盤點三大核心優勢
在全球化浪潮下,單一市場的政治或經濟波動都可能對資產造成衝擊。環球股票基金的出現,為投資者提供了一個高效的解決方案,讓資金不再受限於單一地區,而是放眼全球,捕捉更廣闊的機會。
優點一:極致分散,有效降低單一市場風險
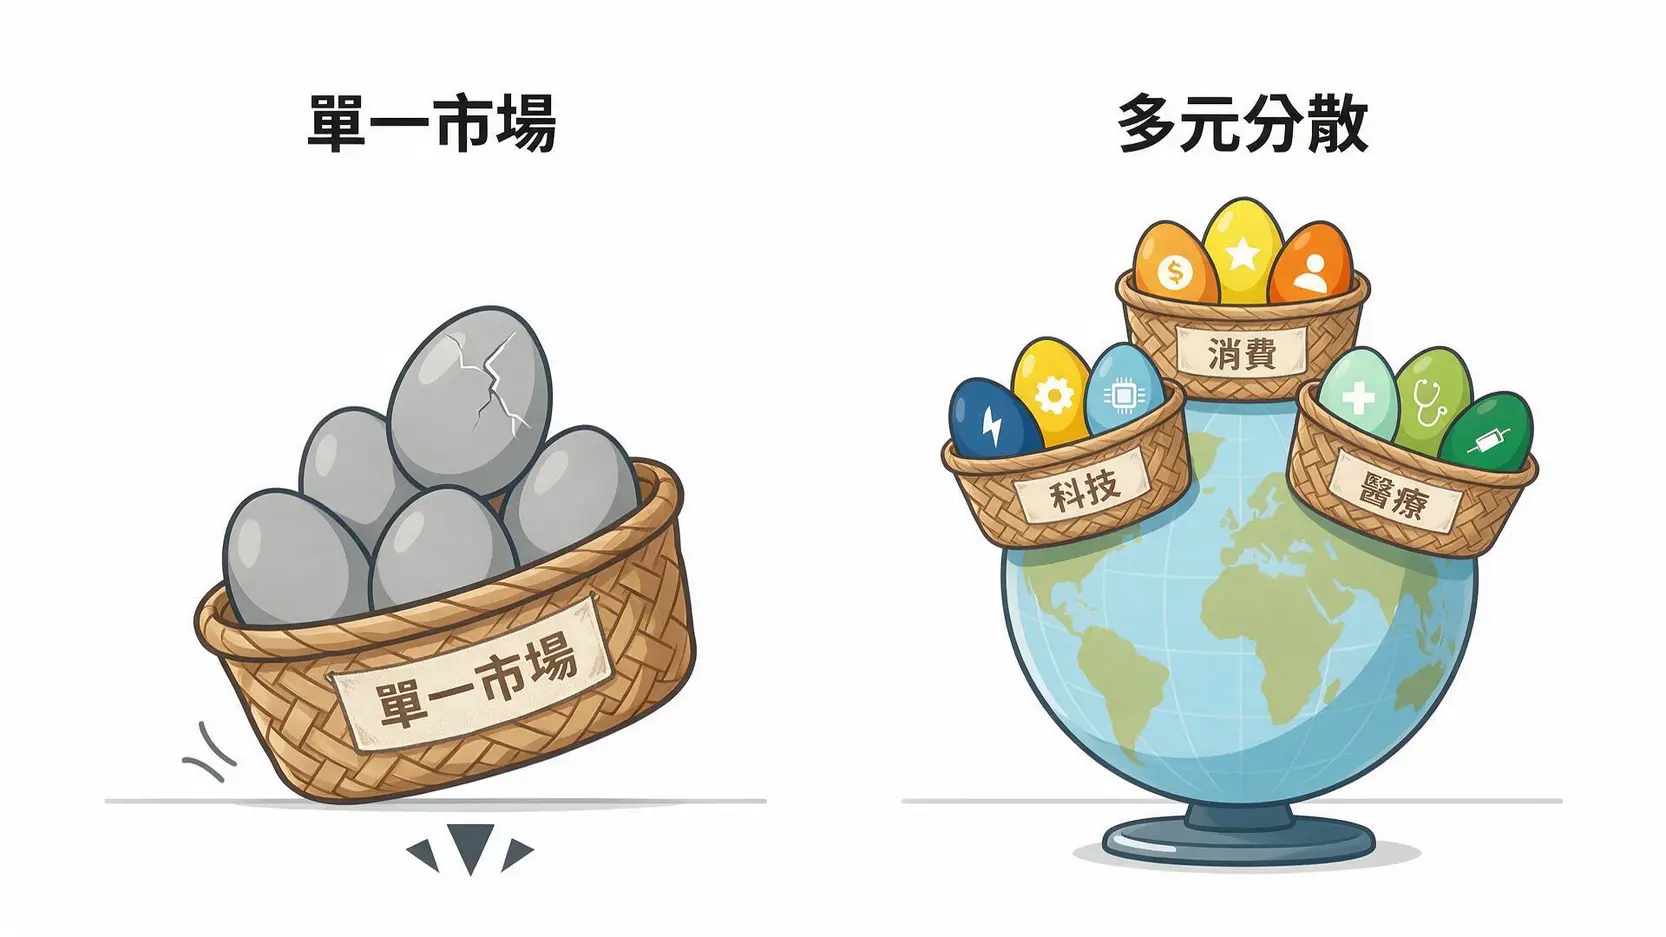
「不要將所有雞蛋放在同一個籃子裡」是投資界的黃金法則。環球股票基金的持股遍佈全球數十個國家,涵蓋美國、歐洲、日本、以及新興市場等。當某個國家(例如美國)股市出現回調時,其他地區的增長可能正好能彌補其損失,從而穩定整體投資組合的表現,達到「東方不亮西方亮」的風險平衡效果。
優點二:輕鬆捕捉全球增長機遇(科技、消費、醫療)
不同時期,全球經濟的增長引擎會有所不同。也許前幾年是美國科技股獨領風騷,未來可能是歐洲的奢侈品消費或亞洲的醫療保健產業爆發。透過環球股票基金,你不必成為地理或產業專家,基金經理團隊會為你持續追蹤全球趨勢,動態配置資產到最具增長潛力的產業和地區,讓你不錯過任何一波世界級的成長紅利。📈
優點三:專家管理,大幅節省個人研究時間
投資一家公司前需要研究其財報、競爭力、管理層等,而投資全球市場則需要更龐大的知識體系,包含各國總經數據、貨幣政策、地緣政治等。環球股票基金由專業的基金經理和研究團隊負責所有研究與決策,投資者等於是聘請了一個財經智囊團。這對於時間有限的上班族或投資新手來說,無疑是最高效的投資方式。
【米拉有料 深度觀點】
環球股票基金的真正價值在於其「全球視野」。它不僅是一種分散風險的工具,更是一種參與全球經濟一體化成果的入場券。對於台灣投資者而言,這意味著可以超越台股的淺碟市場特性,直接參與蘋果(Apple)、微軟(Microsoft)、LVMH 等世界級企業的價值創造過程,這對於長期財富累積至關重要。
如何選擇基金?篩選環球股票基金的5大關鍵指標
了解了環球股票基金的好處後,下一步就是最關鍵的環節:如何從眾多選項中挑出「對的」那一隻?以下五個指標是專家們最重視的核心要素,也是你必須掌握的篩選標準。
指標一:投資目標與策略(增長型?收益型?)
每隻基金都有其明確的「人設」。你需要先問自己:我的投資目標是追求資本的快速增長,還是穩定的現金股息?
- 增長型基金: 主要投資於高成長潛力的公司(如科技、新創產業),目標是獲取資本利得,通常配息較少或不配息。適合能承受較高風險、投資年期長的年輕投資者。
- 收益型/價值型基金: 偏好投資於營運成熟、能穩定發放股息的公司(如公用事業、金融股),目標是提供穩定的現金流。適合追求被動收入或臨近退休的投資者。
閱讀基金的公開說明書,了解其投資哲學是否與你的理財目標一致,這是成功投資的第一步。
指標二:費用比率(TER),成本是回報的頭號敵人
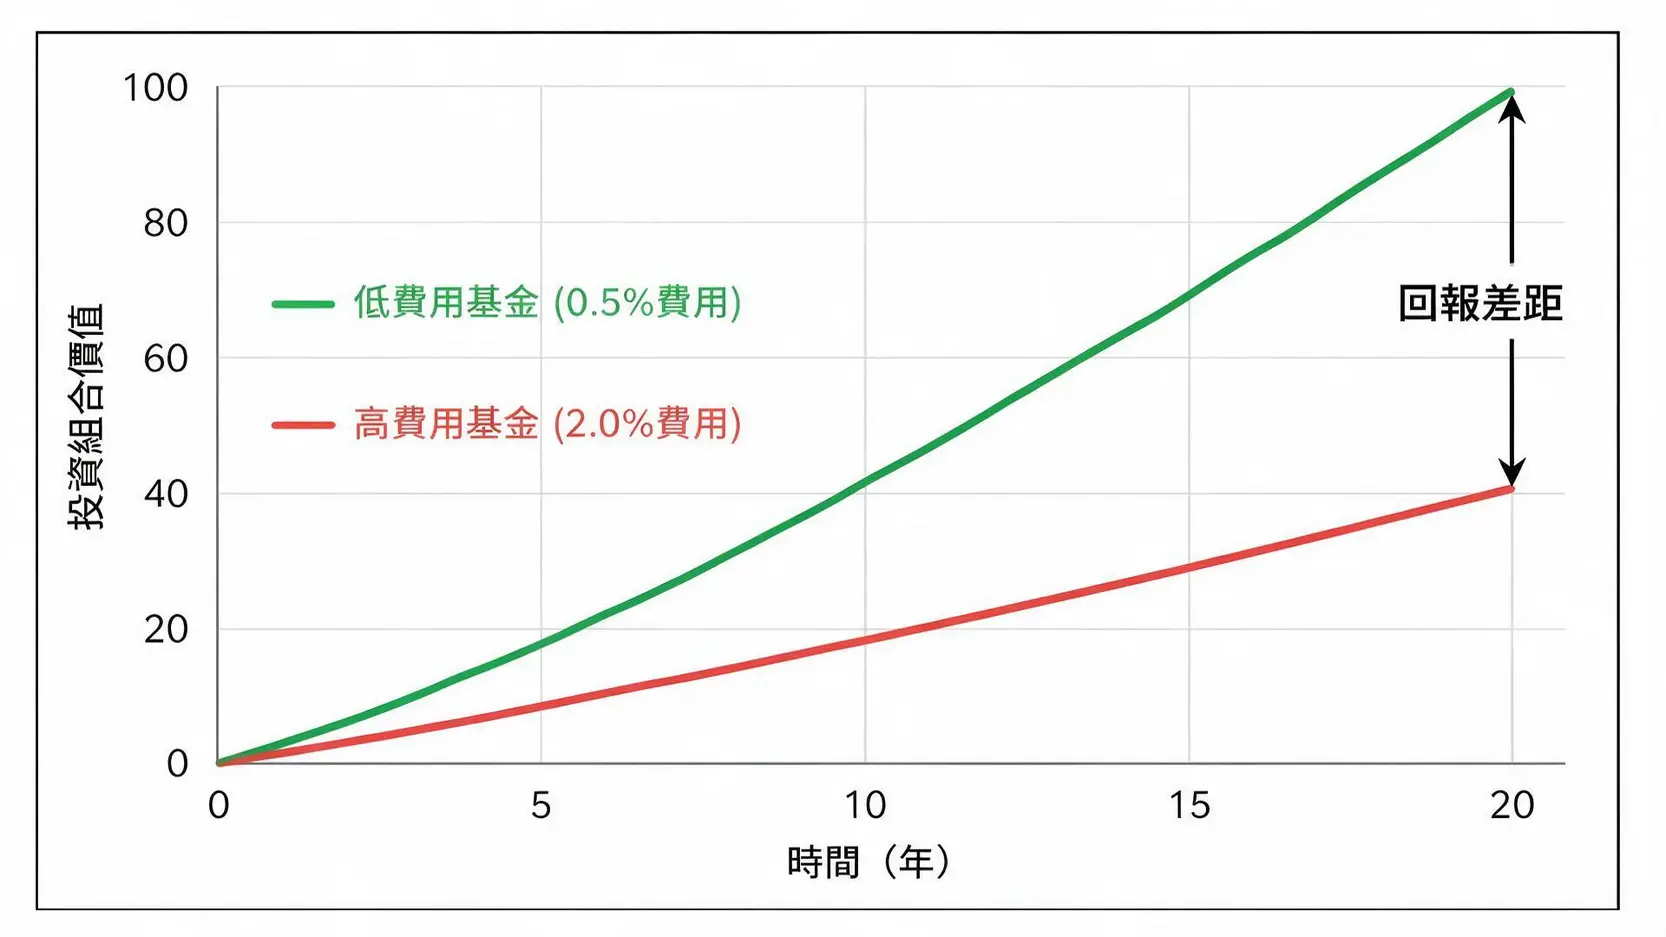
總費用率(Total Expense Ratio, TER)是衡量基金收費的關鍵指標,它包含了管理費、行政費、託管費等多項開支。這個比率會直接從基金淨值中扣除,長期下來對回報的影響極為巨大。舉例來說,年回報同樣是 8%,A 基金收費 2%,B 基金收費 0.5%,20 年後兩者的總資產差距可能高達 30%!在績效相近的前提下,選擇費用較低的基金是提升長期回報最簡單有效的方法。
指標三:長期歷史表現 vs 短期波動
過去的績效不代表未來,但它仍是評估基金經理能力的重要參考。觀察重點應放在 5 年、10 年甚至更長的長期表現,而非只看短期一兩年的排名。一隻能夠在多次市場多空循環中(如 2020 年疫情、2022 年升息)都維持穩健表現的基金,通常代表其投資策略更具韌性。同時,可以參考夏普值(Sharpe Ratio)等指標,它衡量的是基金「每承受一分風險,能換來多少超額回報」,是評估風險調整後收益的絕佳工具。
指標四:基金規模與資產流向
基金規模(AUM, Assets Under Management)並非越大越好,但規模過小的基金可能面臨流動性不足或被清算的風險。一般來說,選擇規模達到一定水準(如超過 1 億美元)的基金會相對穩健。更值得關注的是「資產流向」,如果一隻基金持續吸引大量資金淨流入,代表它正受到市場上眾多投資者的認可,反之,若資金持續淨流出,則需要警惕其背後是否有未被發現的問題。
指標五:主動型 vs 被動型(指數基金/ETF)的抉擇
這是選擇環球股票基金時最核心的分岔路。了解主動型與被動型基金的差異至關重要。簡單來說,主動型基金的目標是「擊敗」市場,而被動型基金的目標是「追蹤」市場。
| 基金類型 | 主動型基金 | 被動型基金 (指數型/ETF) |
|---|---|---|
| 投資目標 | 由基金經理主動選股,力求超越大盤指數的表現。 | 複製特定指數(如 MSCI 世界指數)的成分股,目標是獲取與指數一致的市場平均回報。 |
| 費用 | 較高(管理費、研究費等),TER 通常在 1.5% – 2.5%。 | 極低,因為不需頻繁交易或深入研究,TER 通常低於 0.5%。 |
| 優點 | 若經理能力強,可能帶來超額回報;在市場下跌時可能透過選股或現金配置來降低虧損。 | 成本低廉,績效透明可預測,長期而言,極少主動型基金能持續跑贏低成本的指數基金。 |
| 缺點 | 高費用侵蝕回報;極度依賴經理能力,可能出現「明星經理」離職風險;長期績效多數落後大盤。 | 無法超越市場,只能獲得市場平均報酬;市場下跌時,它會跟著下跌。 |
| 適合對象 | 相信能找到優秀經理人,並願意為此支付更高費用以換取超額回報機會的投資者。 | 追求低成本、簡單透明、想跟隨整體市場成長的「懶人投資」或核心資產配置者。 |
近年來,由於資訊越來越透明,大量研究證實長期來看,高費用的主動型基金有超過八成最終跑輸低成本的被動型指數基金或 ETF(指數股票型基金)。因此,對於多數投資者,特別是新手,從追蹤全球市場指數的被動型基金入手,是更穩健的策略。
【米拉有料 深度觀點】
選擇基金時,投資者常陷入「績效迷思」,盲目追逐短期冠軍。然而,費用才是長期回報中最確定的負向因素。「成本思維」應優於「績效崇拜」。與其花時間猜測哪位基金經理明年會是贏家,不如一開始就選擇一個結構性成本低的被動型環球股票基金,將命運掌握在自己手中,享受全球經濟增長的平均果實,這才是更具確定性的財富累積之道。
新手選基實戰指南與避坑清單
理論結合實踐,才能真正將知識轉化為資產。這個章節將帶你走一遍實際操作流程,並提供一份獨家的避坑清單,助你做出更周全的決策。
如何使用基金平台篩選工具?
現在各大銀行或線上基金平台都提供強大的篩選功能。你可以善用這些工具,快速縮小範圍:
- 基金類別: 選擇「股票型」→「全球/環球」。
- 計價幣別: 建議選擇「美元」,流動性最佳。
- 費用比率: 設定上限,例如「低於 1%」或「低於 0.5%」。這是剔除昂貴基金最快的一招。
- 基金評級: 可參考如 Morningstar(晨星)等獨立研究機構的評級(如 4 星或 5 星),但切記這只是歷史數據的反映,不能作為唯一依據。
- 長期績效: 篩選出 5 年或 10 年年化報酬率名列前茅的基金。
經過這幾輪篩選,你的候選名單可能就從上千隻縮減到十幾隻,大大減輕了研究負擔。
解讀基金概覽(Factsheet)的秘訣
基金概覽(或稱月報)是基金的「體檢報告」,每月更新。新手需重點關注以下幾個部分:
- Top 10 Holdings(前十大持股): 看看基金主要投資了哪些公司,這能讓你直觀了解它的投資風格。是集中在科技巨頭,還是分散在不同產業?
- Country Allocation(國家配置): 美國佔比多少?歐洲和新興市場各佔多少?這關係到基金的風險集中度。
- Sector Allocation(產業配置): 檢視資金在資訊科技、金融、醫療保健等不同產業的분佈情況。
- Performance Data(績效數據): 務必將基金的績效與其「基準指數」(Benchmark)進行比較。如果一隻主動型基金長期都跑不贏自己的基準指數,那支付額外管理費的意義何在?
新手避坑檢查清單:投資前必問自己的5個問題
在按下申購按鈕前的最後一刻,請對照以下清單,誠實地問自己:
- 我真的了解我買的是什麼嗎? 我能用簡單的話向別人解釋這隻基金的策略嗎?
- 這隻基金的總費用(TER)是多少? 我是否清楚每年要為此支付多少成本?
- 我的投資期限是多久? 我有持有這隻基金至少 5-10 年的心理準備嗎?
- 如果市場下跌 20%,我會怎麼做? 是會恐慌賣出,還是會堅持定期定額投入?
- 這筆投資佔我總資產的比例合適嗎? 是否會因為過度集中而影響我的正常生活?
只有當你對這些問題都有了明確的答案,才代表你做好了充分的準備。✅
【米拉有料 深度觀點】
工具和數據是理性的,但投資決策往往是感性的。這份「避坑清單」的設計核心,是引導投資者從「市場」回到「自身」。多數失敗的投資,並非選錯產品,而是源於對產品、對風險、乃至對自己的不了解。在資訊爆炸的時代,學會問自己「對的問題」,遠比找到「標準答案」更為重要。
環球股票基金常見問題 (FAQ)
Q:「環球」股票基金會投資在哪些國家?
A:這取決於基金追蹤的指數或其主動策略。一般而言,以 MSCI 世界指數為例,其投資範圍涵蓋 23 個已開發國家,其中美國通常佔最大宗(約 60%-70%),其次是日本、英國、法國、加拿大等。有些「全球」基金會更廣泛地納入台灣、中國、印度等新興市場,投資前需仔細查看其國家配置說明。
Q:基金名稱後面的「累積」和「派息」有什麼不同?
A:「派息」(Distribution, Dist.)級別會定期將基金賺得的股息以現金形式發放給投資者,適合需要現金流的投資者。「累積」(Accumulation, Acc.)級別則會將收到的股息自動再投資,買入更多基金單位,享受「利滾利」的複利效應。對於長期投資者,特別是年輕族群,選擇「累積」級別通常是更佳的財富增值策略,也省去了手動再投資的麻煩。
Q:最少要投資多少錢才可以買環球股票基金?
A:投資門檻已大幅降低。許多線上平台或銀行都提供「定期定額」服務,每月僅需新台幣 3,000 元至 5,000 元即可開始投資。若是單筆申購,門檻通常會高一些,約在新台幣 10,000 元或以上。對於小資族而言,定期定額是無痛起步的最佳方式。
Q:我應該選擇單一的環球股票基金,還是自己搭配不同區域的基金?
A:對於新手或追求簡單的投資者,單一一隻優質的低成本環球股票基金(特別是被動型)就足以構建一個分散良好的核心投資組合。若你具備更多的研究時間和專業知識,希望對特定區域(如新興市場、亞洲)有更高的曝險,可以考慮以一隻環球基金為核心,再搭配 1-2 隻區域型或主題型基金作為衛星配置,但切記不要過度分散,以免增加管理難度與交易成本。
結論與投資提醒
總結來說,選擇環球股票基金,不僅是挑選一項投資工具,更是選擇一種擁抱全球經濟增長的長期財富策略。透過理解基金的投資目標、嚴格比較基金收費、審慎檢視長期往績,並誠實評估自己對主動型與被動型基金的偏好,你就能更有信心地作出決策。特別是對於多數投資人而言,從低成本的被動型指數基金或 ETF 起步,往往是通往穩健理財最務實的道路。
記住,市場永遠在變,成功的投資並非一勞永逸。持續學習、定期檢視你的投資組合,並堅守你的投資紀律,才是穿越市場波動、實現財務目標的不二法門。現在就運用本文的技巧,開始建立你的全球投資版圖吧!
風險提示: 所有投資均涉及風險,過去的績效不保證未來的回報。基金淨值可能因市場因素而上下波動,在做出任何投資決策前,請務必詳閱公開說明書,並進行獨立的財務評估。本文內容不構成任何形式的投資建議。